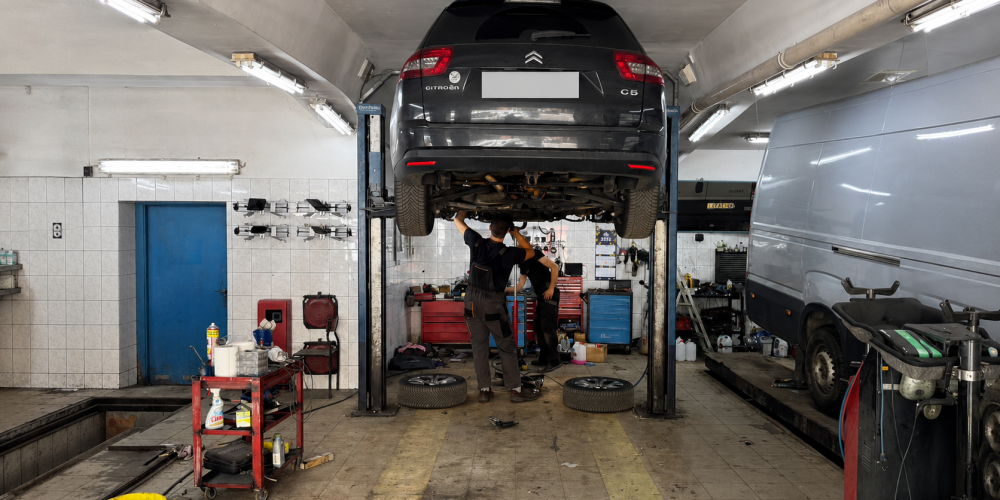
W warsztacie wystarczy chwila, aby zwykły dzień pracy zmienił się w kosztowną szkodę. Dobrze dobrana polisa warsztatu samochodowego powinna odpowiadać temu, jak firma rzeczywiście pracuje i za jakie mienie ponosi odpowiedzialność. Samochód może zsunąć się z podnośnika, pracownik może uszkodzić auto podczas jazdy próbnej, wadliwa część może doprowadzić do awarii silnika, a przepięcie zniszczyć urządzenia diagnostyczne.
Właściciel warsztatu często zakłada, że skoro posiada OC działalności i ubezpieczenie lokalu, jego firma jest właściwie zabezpieczona. Problem pojawia się wtedy, gdy po szkodzie okazuje się, że polisa nie obejmuje samochodów klientów, jazd próbnych, szkód ujawnionych po wydaniu auta albo odpowiedzialności za zamontowane części.
Dlatego kompletnej polisy warsztatu nie można oceniać wyłącznie po jej nazwie i wysokości składki. Trzeba sprawdzić jej zakres, limity odpowiedzialności, wyłączenia oraz dopasowanie do tego, jak warsztat faktycznie pracuje.
Poniżej przedstawiam najważniejsze obszary, które analizuję w ramach Standardu MOTO AGENT 24.
1. OC działalności dopasowane do pracy warsztatu
Podstawą ochrony jest odpowiedzialność cywilna związana z prowadzoną działalnością. Sam zapis „OC działalności” na polisie niewiele jednak wyjaśnia.
Warsztat przyjmuje samochód do naprawy, wykonuje przy nim określone czynności, przechowuje go i sprawuje nad nim kontrolę. Dlatego zakres OC powinien obejmować szkody w rzeczach stanowiących przedmiot:
- naprawy,
- serwisu,
- obróbki,
- czyszczenia,
- dozoru,
- kontroli,
- pieczy warsztatu.
To jeden z najważniejszych elementów polisy mechanika.
Wyobraźmy sobie prostą sytuację. Samochód zostaje podniesiony, aby wykonać rutynowy serwis. Podczas pracy zsuwa się z podnośnika, uderza o posadzkę i zostaje poważnie uszkodzony. Właściciel pojazdu oczekuje przywrócenia auta do stanu sprzed zdarzenia.
Taki przypadek wydarzył się w jednym z autoryzowanych serwisów. Praktycznie nowa Omoda 9 trafiła tam na wymianę oleju, po czym zsunęła się z podnośnika. Usuwanie szkody i oczekiwanie na części trwały miesiącami.
Właśnie w takich sytuacjach znaczenie ma dokładna treść polisy. Standardowe OC działalności może nie obejmować rzeczy przyjętych do naprawy albo znajdujących się pod pieczą ubezpieczonego, jeżeli zakres nie został odpowiednio rozszerzony.
2. Samochody i pozostałe mienie powierzone przez klientów
Warsztat odpowiada za samochód klienta od momentu jego przyjęcia. Ochrona powinna działać zarówno podczas wykonywania naprawy, jak i wtedy, gdy auto:
- oczekuje na rozpoczęcie prac,
- stoi wewnątrz budynku,
- znajduje się na placu warsztatu,
- jest przemieszczane pomiędzy stanowiskami,
- oczekuje na odbiór przez właściciela.
Trzeba sprawdzić również kradzież całego samochodu, jego wyposażenia albo części. Znaczenie mogą mieć miejsce postoju, sposób ogrodzenia placu, alarm, monitoring oraz zabezpieczenia wymagane przez ubezpieczyciela.
Ważna jest także suma gwarancyjna i ewentualny podlimit dla pojazdów klientów. Polisa może formalnie obejmować mienie powierzone, ale przewidywać limit znacznie niższy od wartości samochodu znajdującego się w warsztacie.
Jeżeli na terenie firmy regularnie stoją pojazdy warte po 100 lub 200 tysięcy złotych, limit odpowiedzialności powinien odpowiadać rzeczywistej skali ryzyka.
3. Jazdy próbne i przemieszczanie samochodów klientów
Jazda próbna jest normalnym elementem pracy warsztatu. Może być potrzebna podczas diagnozowania usterki albo po naprawie zawieszenia, układu hamulcowego, skrzyni biegów czy silnika.
Ryzyko pojawia się zaraz po wyjeździe z warsztatu.
W Zgierzu mechanik podczas jazdy testowej uderzył samochodem klienta w sarnę. Auto miało uszkodzoną maskę i reflektor. Klient nie posiadał nawet pisemnej umowy z warsztatem, ale brak dokumentu nie oznaczał, że przedsiębiorca przestał odpowiadać za powierzony pojazd.
W polisie trzeba sprawdzić, czy ochrona obejmuje jazdy próbne oraz jaki przewidziano limit odległości. Na rynku można spotkać warianty obejmujące przykładowo:
- jazdy do 15 kilometrów,
- jazdy do 30 kilometrów,
- jazdy bez określonego limitu kilometrów.
Najszerszy wariant nie zawsze jest potrzebny. Zakres powinien odpowiadać temu, jak warsztat diagnozuje i testuje samochody. Serwis wykonujący krótką jazdę po naprawie hamulców ma inne potrzeby niż firma, która przeprowadza dłuższą diagnostykę usterek pojawiających się dopiero po rozgrzaniu pojazdu.
Samo hasło „mienie powierzone” nie przesądza jeszcze, że ochrona obowiązuje poza terenem warsztatu. Jazdy próbne trzeba sprawdzić osobno.
4. Odpowiedzialność po wykonaniu usługi i wydaniu samochodu
Nie każda szkoda powstaje w czasie, gdy samochód stoi na stanowisku. Czasami auto wyjeżdża z warsztatu, a skutek wykonanej naprawy ujawnia się dopiero po kilku dniach lub po przejechaniu określonego dystansu.
Dobrym przykładem są problemy ze szpilkami mocującymi napinacz paska rozrządu w niektórych silnikach 1.9 i 2.0 TDI stosowanych w samochodach grupy Volkswagen. W środowisku warsztatowym opisywane są sytuacje, w których szpilka zostaje urwana albo dochodzi do uszkodzenia gwintu. Następstwem może być utrata prawidłowego napięcia paska, przestawienie rozrządu i poważne uszkodzenie silnika.
Samochodu nie ma już wtedy w warsztacie. Klient zdążył go odebrać i normalnie użytkować. Jeżeli roszczenie zostanie skierowane do mechanika, znaczenie będzie miało rozszerzenie OC obejmujące szkody powstałe po wykonaniu i przekazaniu usługi.
Każdy przypadek wymaga ustalenia przyczyny awarii. Trzeba sprawdzić, czy problem wynikał z wady elementu, stanu gwintu, błędu montażowego, zastosowanego momentu dokręcenia czy innej okoliczności. Polisa nie zastępuje opinii technicznej, ale właściwy zakres może zabezpieczyć warsztat przed finansowymi skutkami uzasadnionego roszczenia.
5. Odpowiedzialność za części zamontowane przez warsztat
Mechanik często kupuje części w hurtowni po uzgodnieniu z właścicielem samochodu, a następnie montuje je w pojeździe. Nawet prawidłowo dobrany i zamontowany element może mieć wadę, której nie dało się zauważyć podczas montażu.
Załóżmy, że warsztat kupuje część za zgodą klienta. Po montażu element ulega uszkodzeniu i prowadzi do zniszczenia innych podzespołów, na przykład silnika. Wartość całej szkody może wielokrotnie przekroczyć cenę samej części.
W analizowanych przeze mnie rozwiązaniach ochrona może obejmować koszt całkowitej naprawy, w tym:
- wymianę wadliwej części,
- naprawę innych elementów uszkodzonych w następstwie jej awarii,
- koszty uzasadnionych prac koniecznych do przywrócenia pojazdu do właściwego stanu.
Warunkiem jest odpowiednia konstrukcja ubezpieczenia i odpowiedzialność warsztatu wynikająca z konkretnej sytuacji. W opisywanym wariancie część powinna zostać zakupiona przez mechanika w hurtowni za zgodą właściciela pojazdu. Jeżeli klient sam przynosi część do warsztatu, sytuacja wygląda inaczej i wymaga osobnej oceny.
To dobry przykład pokazujący, dlaczego zapis o odpowiedzialności po wykonaniu usługi powinien zostać przeanalizowany razem z odpowiedzialnością za części wprowadzone do obrotu lub zamontowane przez warsztat.
6. Szkody wyrządzone przez pracowników
Właściciel warsztatu odpowiada również za czynności osób, którym powierza wykonanie pracy. Pracownik może:
- zarysować samochód podczas wprowadzania go na stanowisko,
- nieprawidłowo ustawić pojazd na podnośniku,
- uszkodzić element podczas demontażu,
- doprowadzić do kolizji podczas jazdy próbnej,
- pomylić płyny eksploatacyjne,
- nieprawidłowo obsłużyć urządzenie warsztatowe.
W zakresie OC trzeba sprawdzić, czy ochrona obejmuje działania pracowników i innych osób wykonujących czynności na rzecz warsztatu. Znaczenie może mieć forma zatrudnienia lub współpracy, dlatego lista osób objętych ochroną powinna odpowiadać rzeczywistej organizacji firmy.
7. OC pracodawcy
OC pracodawcy dotyczy innego rodzaju odpowiedzialności. Chroni interes przedsiębiorcy, gdy pracownik ulegnie wypadkowi przy pracy i skieruje wobec pracodawcy roszczenie przekraczające świadczenia przysługujące z systemu ubezpieczeń społecznych.
W warsztacie źródłem wypadku może być między innymi:
- samochód spadający z podnośnika,
- poślizgnięcie na rozlanym oleju,
- uraz podczas obsługi maszyny,
- uderzenie przemieszczanym pojazdem,
- porażenie prądem,
- wypadek podczas wykonywania jazdy próbnej.
Jeżeli warsztat zatrudnia pracowników, OC pracodawcy powinno być jednym z punktów analizy polisy.
8. NNW właściciela i pracowników
OC pracodawcy i NNW pełnią inne funkcje. NNW może zapewnić świadczenie ubezpieczonej osobie po nieszczęśliwym wypadku, zależnie od rodzaju urazu i warunków zawartej umowy.
W pracy mechanika urazy dłoni, złamania, oparzenia czy uszkodzenia ciała podczas obsługi urządzeń mogą oznaczać dłuższą przerwę w wykonywaniu pracy. Dlatego warto sprawdzić:
- kto jest objęty ochroną,
- wysokość sumy ubezpieczenia,
- sposób obliczania świadczenia,
- zakres następstw nieszczęśliwych wypadków,
- dostępne świadczenia dodatkowe.
Niska suma ubezpieczenia może oznaczać niewielką wypłatę nawet przy poważnym urazie.
9. Budynek warsztatu w formule all risk
Jeżeli przedsiębiorca jest właścicielem budynku, powinien zabezpieczyć sam obiekt oraz jego stałe elementy. Formuła all risk obejmuje szkody powstałe wskutek nagłych i nieprzewidzianych zdarzeń, z wyjątkiem sytuacji wyłączonych w OWU.
W analizie należy uwzględnić między innymi:
- konstrukcję budynku,
- instalacje,
- bramy warsztatowe,
- szyby i przeszklenia,
- ogrodzenie,
- szyldy oraz reklamy,
- inne stałe elementy należące do przedsiębiorcy.
Suma ubezpieczenia powinna odpowiadać wartości odtworzenia budynku. W przeciwnym razie po poważnej szkodzie wypłata może nie wystarczyć na jego odbudowę.
10. OC najemcy, gdy warsztat działa w wynajmowanym budynku
Mechanik wynajmujący warsztat może uznać, że ubezpieczenie budynku jest obowiązkiem właściciela nieruchomości. Właściciel rzeczywiście powinien ubezpieczyć swój majątek, ale nie rozwiązuje to problemu odpowiedzialności najemcy.
Jeżeli podczas pracy dojdzie do pożaru, wybuchu, zalania albo uszkodzenia bramy, instalacji czy ścian, właściciel budynku lub jego ubezpieczyciel może skierować roszczenie do przedsiębiorcy odpowiedzialnego za szkodę.
Wyobraźmy sobie, że pożar rozpoczyna się przy urządzeniu używanym przez warsztat i obejmuje wynajmowany lokal. Zniszczone zostaje wyposażenie mechanika, ale także instalacje i elementy budynku należące do wynajmującego. Ubezpieczenie własnych narzędzi nie pokryje automatycznie odpowiedzialności za cudzą nieruchomość.
Dlatego najemca powinien sprawdzić:
- OC najemcy nieruchomości,
- sumę gwarancyjną,
- zakres szkód w stałych elementach,
- odpowiedzialność za pożar, zalanie i inne zdarzenia,
- zapisy umowy najmu dotyczące odpowiedzialności za lokal.
11. Maszyny, urządzenia, narzędzia i wyposażenie
Podnośniki, kompresory, montażownice, wyważarki, urządzenia diagnostyczne, spawarki, narzędzia i pozostałe wyposażenie mogą przedstawiać znaczną wartość. Ich utrata albo uszkodzenie może zatrzymać pracę na konkretnym stanowisku.
Ubezpieczenie majątku powinno uwzględniać rzeczywistą wartość wyposażenia oraz sposób jego użytkowania. Trzeba sprawdzić ochronę między innymi od:
- zdarzeń losowych,
- kradzieży z włamaniem,
- rabunku,
- wandalizmu,
- uszkodzeń mechanicznych,
- szkód powstałych podczas awarii.
Samo wpisanie jednej łącznej kwoty za wyposażenie może być niewystarczające, jeżeli wartość urządzeń wzrosła, firma kupiła nowy sprzęt albo polisa przewiduje osobne limity dla określonych kategorii mienia.
12. Maszyny i urządzenia od awarii oraz błędnej obsługi
Ubezpieczenie mienia od zdarzeń losowych nie zawsze obejmuje wewnętrzną awarię urządzenia. Maszyna może przestać działać bez pożaru, zalania czy włamania.
Przykładem może być uszkodzenie podnośnika, sprężarki, wyważarki albo urządzenia diagnostycznego wskutek:
- błędu operatora,
- niewłaściwej obsługi,
- zwarcia,
- uszkodzenia elementu,
- nieprawidłowego działania mechanizmu,
- innego nagłego zdarzenia wewnętrznego.
Zakres ubezpieczenia maszyn od awarii trzeba sprawdzić osobno. Szczególne znaczenie mają wyłączenia dotyczące zużycia, braku konserwacji, wad istniejących wcześniej oraz niewykonywania wymaganych przeglądów.
13. Przepięcia i szkody elektryczne
Nowoczesny warsztat korzysta z wielu urządzeń elektronicznych: testerów diagnostycznych, komputerów, ładowarek, sterowników, wyważarek i urządzeń do obsługi klimatyzacji.
Przepięcie może uszkodzić kilka urządzeń jednocześnie. Dlatego warto sprawdzić:
- czy przepięcie znajduje się w zakresie ochrony,
- jak ubezpieczyciel definiuje to zdarzenie,
- czy obowiązuje osobny limit,
- czy polisa obejmuje sprzęt elektroniczny,
- jakie zabezpieczenia instalacji są wymagane.
Należy również pilnować aktualnej wartości sprzętu. Tester lub urządzenie kupione już po zawarciu umowy może nie być właściwie uwzględnione w sumie ubezpieczenia.
14. Ochrona prawna
Spór z klientem może dotyczyć jakości naprawy, zakresu zlecenia, odpowiedzialności za awarię albo kosztów usunięcia szkody. Nawet gdy warsztat prawidłowo wykonał usługę, może potrzebować pomocy prawnej, aby skutecznie bronić swojego stanowiska.
Ochrona prawna może, zależnie od warunków umowy, obejmować między innymi:
- konsultacje prawne,
- wynagrodzenie prawnika,
- koszty postępowania sądowego,
- koszty opinii biegłych,
- pomoc w sporze związanym z prowadzoną działalnością.
Trzeba sprawdzić zakres spraw objętych ochroną, limity kosztów oraz zasady wyboru pełnomocnika.
Sama obecność rozszerzenia na polisie nie wystarczy
Kompletność polisy zależy również od parametrów ochrony. Podczas analizy sprawdzam:
- sumy ubezpieczenia i sumy gwarancyjne,
- podlimity dla samochodów klientów,
- limity jazd próbnych,
- franszyzy i udziały własne,
- wyłączenia odpowiedzialności,
- zabezpieczenia wymagane przy kradzieży,
- adresy wszystkich ubezpieczonych lokalizacji,
- rzeczywisty zakres wykonywanych usług,
- liczbę pojazdów znajdujących się jednocześnie w warsztacie,
- wartość budynku, urządzeń i wyposażenia,
- osoby, za których działania odpowiada przedsiębiorca.
Polisa może zawierać właściwe rozszerzenie, ale mieć zbyt niski limit. Może także chronić samochód klienta wewnątrz warsztatu, a wyłączać szkodę podczas jazdy próbnej. Dlatego każdy z tych elementów trzeba czytać razem z OWU i zapisami znajdującymi się na polisie.
Polisa warsztatu samochodowego według Standardu MOTO AGENT 24
Standard MOTO AGENT 24 jest sposobem analizy ochrony ubezpieczeniowej warsztatu. Sprawdzam w nim trzy obszary:
Odpowiedzialność za samochody klientów i wykonaną usługę
- OC prowadzonej działalności,
- rzeczy przyjęte do naprawy, serwisu, obróbki, dozoru lub kontroli,
- pojazdy i pozostałe mienie powierzone,
- jazdy próbne,
- szkody powstałe po wydaniu samochodu,
- odpowiedzialność za zamontowane części,
- szkody wyrządzone przez pracowników,
- ochronę prawną.
Budynek i majątek warsztatu
- budynek w formule all risk,
- OC najemcy nieruchomości,
- urządzenia, maszyny i wyposażenie,
- awarie oraz błędną obsługę maszyn,
- przepięcia,
- kradzież, rabunek i wandalizm,
- szyby, bramy, reklamy oraz pozostałe elementy warsztatu.
Właściciel i pracownicy
- OC pracodawcy,
- NNW właściciela i pracowników.
Zakres zawsze dopasowuję do konkretnego warsztatu. Innej ochrony potrzebuje właściciel własnego budynku zatrudniający kilku mechaników, a innej osoba pracująca samodzielnie w wynajmowanym lokalu.
Certyfikat MOTO AGENT 24 potwierdza przeprowadzenie analizy polisy według określonego standardu i dopasowanie zakresu ochrony do działalności warsztatu na dzień wystawienia dokumentu. Nie stanowi gwarancji wypłaty odszkodowania. Każda szkoda jest rozpatrywana na podstawie jej okoliczności oraz warunków zawartej umowy.
Sprawdź, czy Twoja polisa chroni warsztat w praktyce
Jeżeli masz już ubezpieczenie, możesz przesłać mi swoją polisę do analizy. Sprawdzę, czy obejmuje najważniejsze ryzyka związane z samochodami klientów, jazdami próbnymi, wykonanymi naprawami, budynkiem i wyposażeniem warsztatu.
Jeżeli zakres wymaga uzupełnienia, pokażę Ci konkretnie, czego brakuje i jakie skutki może mieć dana luka. Bez ogólnych haseł i bez oceniania polisy wyłącznie po cenie.
MOTO AGENT 24
Dariusz Rulewski
Telefon: 501 931 900
E-mail: biuro@motoagent24.pl
Prześlij polisę i sprawdź, czy Twój warsztat jest właściwie zabezpieczony.