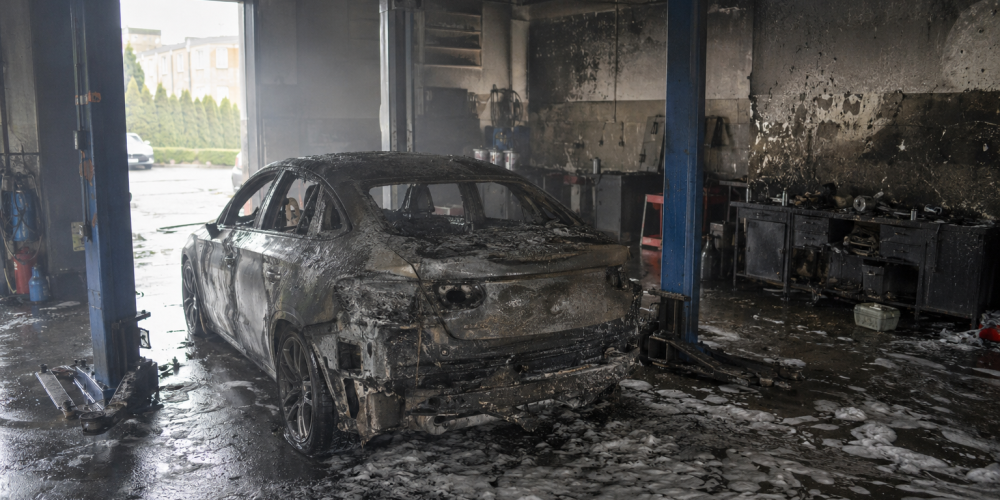
Samochód klienta spłonął w warsztacie. Ogień może w krótkim czasie objąć także kolejne pojazdy, wyposażenie oraz sam budynek. W efekcie straty mogą sięgnąć setek tysięcy złotych.
Dobra wiadomość jest taka, że te ryzyka można objąć ochroną. Trzeba wcześniej sprawdzić, czy polisa obejmuje własny majątek warsztatu, samochody klientów oraz przerwę w działalności, a ustalone sumy odpowiadają rzeczywistej wartości mienia.
W praktyce warto przeanalizować:
- budynek lub lokal, w którym działa warsztat,
- wyposażenie, maszyny, narzędzia, części i materiały należące do firmy,
- samochody oraz inne rzeczy powierzone przez klientów,
- odpowiedzialność warsztatu za szkodę,
- utracony dochód i dodatkowe koszty związane z przerwą w działalności.
Dwa pożary warsztatów w Gdańsku w 2025 roku
10 lutego 2025 roku w Gdańsku-Osowej zapalił się budynek warsztatu przy ul. Barniewickiej, w którym serwisowano klimatyzacje. Z terenu przed warsztatem ewakuowano pięć osób, a strażacy prowadzili działania także po to, aby ogień nie objął sąsiednich budynków. Nikt nie odniósł obrażeń. Źródło: Radio Gdańsk
23 sierpnia 2025 roku przy ul. Mostowej w Gdańsku doszło do pożaru warsztatu samochodowego. W akcji uczestniczyło siedem zastępów straży pożarnej. Ogień został szybko opanowany. Źródło: Zawsze Pomorze
Publicznie dostępne informacje nie pozwalają ocenić zakresu ubezpieczenia tych firm ani sposobu likwidacji szkód. Oba przypadki pokazują jednak, że pożar warsztatu jest realnym, lokalnym ryzykiem. Dlatego warto wcześniej sprawdzić ochronę budynku, wyposażenia, samochodów klientów oraz kosztów przerwy w działalności.
Publicznie dostępne informacje nie pozwalają ocenić zakresu ubezpieczenia ani sposobu likwidacji tej szkody. Zdarzenie pokazuje jednak, że jeden pożar może równocześnie objąć własny majątek warsztatu i wiele powierzonych pojazdów.
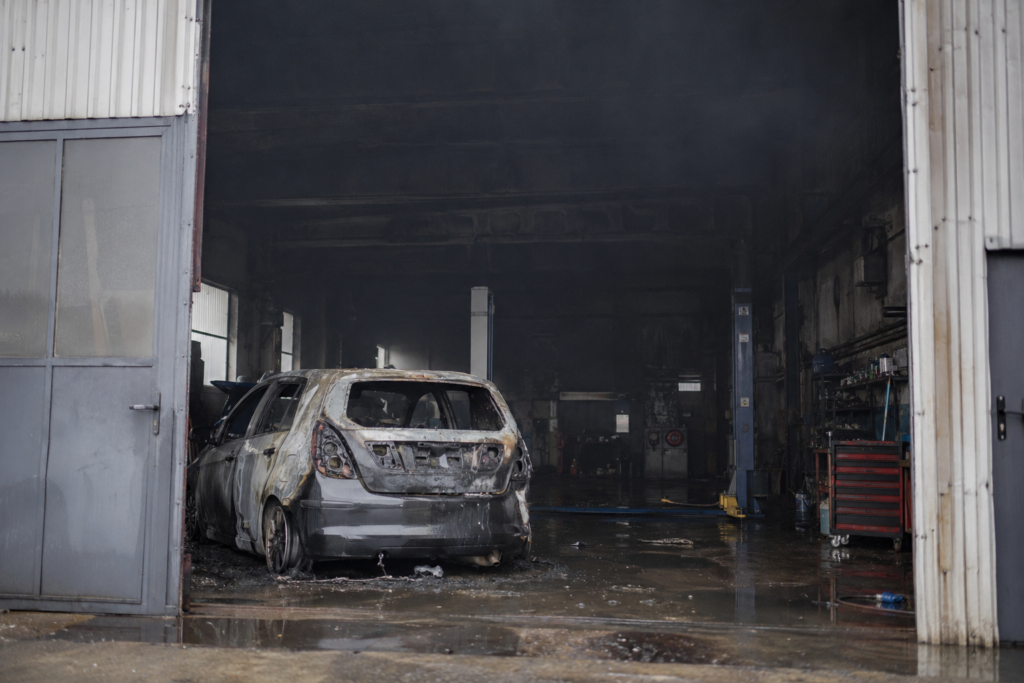
Samochód klienta spłonął w warsztacie. Kto odpowiada za szkodę?
Przyjęcie pojazdu do naprawy tworzy po stronie warsztatu obowiązki związane z wykonaniem usługi i pieczą nad powierzonym samochodem. Kodeks cywilny wymaga od przedsiębiorcy należytej staranności ocenianej z
uwzględnieniem zawodowego charakteru jego działalności. Przepisy o przechowaniu wskazują również obowiązek zachowania oddanej rzeczy ruchomej w stanie niepogorszonym.
Kodeks cywilny: art. 355, 471 oraz 835–837
Nie oznacza to automatycznie, że warsztat zapłaci za każdy pojazd zniszczony przez pożar. Przy ocenie odpowiedzialności znaczenie mają między innymi:
- przyczyny powstania ognia,
- miejsca i sposobu przechowywania pojazdu,
- zachowania właściciela oraz pracowników,
- stanu instalacji i urządzeń,
- przestrzegania przepisów, procedur oraz wymagań przeciwpożarowych,
- związku pomiędzy działaniem lub zaniechaniem warsztatu a powstałą szkodą.
Ostateczna odpowiedzialność jest ustalana na podstawie okoliczności zdarzenia i zgromadzonych dowodów. Dlatego po szkodzie ważne są dokumentacja przyjęcia pojazdu, przeglądy instalacji, monitoring oraz stosowane procedury bezpieczeństwa.
Czy zwykłe OC działalności pokryje spalony samochód klienta?
Może, ale wyłącznie wtedy, gdy spełnione są warunki odpowiedzialności warsztatu, a umowa ubezpieczenia obejmuje ten rodzaj szkody.
OC działalności chroni odpowiedzialność cywilną przedsiębiorcy w zakresie określonym w polisie i OWU. Nie każda podstawowa wersja obejmuje rzeczy znajdujące się pod pieczą warsztatu. W wielu produktach
szkody w rzeczach przyjętych w celu wykonania usługi, naprawy, obróbki, czyszczenia albo przechowania są wyłączone z zakresu podstawowego lub wymagają dodatkowej klauzuli.
Dlatego w polisie trzeba znaleźć konkretny zapis dotyczący mienia powierzonego, rzeczy przyjętych w celu wykonania usługi albo podobnie zdefiniowanego ryzyka. Sama nazwa rozszerzenia jeszcze nie wystarcza. Definicje oraz zakres ochrony różnią się pomiędzy towarzystwami.
Najważniejsze jest sprawdzenie:
- czy ochrona obejmuje pojazdy przyjęte do naprawy, diagnostyki, serwisu lub przechowania,
- czy działa w budynku i na zewnętrznym placu,
- czy suma gwarancyjna i podlimit dotyczący mienia powierzonego odpowiadają rzeczywistej wartości pojazdów,
- czy ochrona obejmuje pożar oraz szkody powstałe podczas wykonywania usługi,
- jakie zabezpieczenia, franszyzy i obowiązki przewidują OWU.
Takie informacje powinny wynikać wprost z polisy, klauzul i OWU. Dzięki temu właściciel warsztatu wie, w jakich sytuacjach może korzystać z ochrony.
OC warsztatu i ubezpieczenie mienia pełnią różne funkcje
Po pożarze pojawiają się dwa podstawowe pytania:
- Co zostało zniszczone?
- Czy warsztat ponosi za to odpowiedzialność?
Ubezpieczenie mienia firmy może obejmować własny budynek, maszyny, urządzenia, wyposażenie, narzędzia, części i środki obrotowe. OC działalności ma służyć pokryciu roszczeń osób trzecich, jeśli
odpowiedzialność za szkodę leży po stronie warsztatu i dane ryzyko znajduje się w zakresie umowy.
Samochód klienta nie staje się własnością serwisu w chwili przyjęcia do naprawy. Z tego powodu zwykłe ubezpieczenie wyposażenia warsztatu najczęściej nie wystarczy do objęcia go ochroną.
W zależności od produktu i konstrukcji umowy pojazdy klientów mogą być chronione w ramach odpowiednio rozszerzonego OC albo w formule ubezpieczenia mienia osób trzecich. Te rozwiązania nie są zamienne. Mogą mieć inne przesłanki wypłaty, zakres zdarzeń, limity i wyłączenia.
Co się stanie, gdy przyczyna pożaru nie obciąża warsztatu?
W OC wypłata jest związana z odpowiedzialnością cywilną ubezpieczonego. Jeżeli warsztat nie ponosi odpowiedzialności za
powstanie szkody, sama utrata samochodu klienta nie musi uruchomić ochrony z OC.
Dlatego warto sprawdzić, czy pojazdy klientów mogą zostać objęte także ubezpieczeniem od określonych zdarzeń losowych, niezależnie od odpowiedzialności warsztatu. Zakres zależy od produktu, więc tę kwestię trzeba potwierdzić w dokumentach ubezpieczenia.
Suma gwarancyjna może wyglądać dobrze tylko na papierze
Załóżmy, że w warsztacie znajdują się cztery pojazdy klientów:
- dwa auta o wartości po 70 000 zł,
- samochód dostawczy wart 140 000 zł,
- auto klasy premium warte 260 000 zł.
Łączna wartość pojazdów wynosi 540 000 zł. Jeżeli podlimit na szkody w mieniu powierzonym wynosi 100 000 lub 200 000 zł, polisa może pokryć jedynie część potencjalnych roszczeń. Do tego mogą dojść franszyza, udział własny oraz inne ograniczenia wynikające z OWU.
Sumy nie należy ustalać według wartości przeciętnego samochodu. Trzeba wziąć pod uwagę najwyższą łączną wartość pojazdów, które mogą jednocześnie znajdować się w warsztacie i na jego placu.
Warto uwzględnić okresy większego obłożenia oraz okazjonalną obsługę droższych pojazdów.
Przy dużej szkodzie znaczenie ma również sposób wyczerpywania sumy gwarancyjnej. Wypłaty dokonane po wcześniejszych szkodach mogą zmniejszać środki dostępne na kolejne zdarzenia w tym samym okresie ubezpieczenia.
Na jakie warunki
ochrony warto zwrócić uwagę?
Warunki polis dla branży motoryzacyjnej różnią się między towarzystwami. Przy porównaniu ofert warto sprawdzić:
- czy pojazdy są chronione zarówno w budynku, jak i na placu,
- jakie wymagania dotyczą ogrodzenia, monitoringu, alarmu i przechowywania kluczyków,
- jak polisa traktuje prace powodujące iskrzenie, takie jak spawanie, cięcie i szlifowanie,
- czy sposób przechowywania paliw, olejów, lakierów, gazów technicznych i akumulatorów spełnia wymagania ubezpieczyciela,
- jakie przeglądy instalacji, urządzeń i zabezpieczeń trzeba dokumentować,
- jak umowa reguluje rażące niedbalstwo oraz szkody wyrządzone przez pracowników.
Większość z tych punktów można sprawdzić przed zawarciem polisy i dopasować ochronę do sposobu działania konkretnego warsztatu.
Samochody klientów to dopiero część potencjalnej straty
Nawet prawidłowo dobrana ochrona pojazdów klientów nie odbuduje całej firmy. Kompleksowa analiza powinna objąć także:
- budynek, lokal i nakłady adaptacyjne,
- podnośniki, komputery diagnostyczne i pozostałe maszyny,
- narzędzia ręczne oraz elektronarzędzia,
- części zamienne, opony, oleje i inne środki obrotowe,
- wyposażenie biura i dokumentację,
- szyby, instalacje oraz elementy stałe,
- koszty uprzątnięcia pozostałości po szkodzie,
- koszty rzeczoznawców i odtworzenia dokumentów,
- utratę zysku oraz stałe koszty ponoszone w czasie przestoju.
Po pożarze czynsz, raty leasingowe, wynagrodzenia, podatki i inne zobowiązania mogą nadal wymagać zapłaty. Tymczasowa lokalizacja, wynajem urządzeń albo zlecanie części prac innym serwisom także kosztują.
Właśnie dlatego warto rozważyć ubezpieczenie przerwy w działalności, często nazywane business interruption. Zwykle działa ono po szkodzie objętej ubezpieczeniem mienia i zgodnie z warunkami określonymi w umowie.
Jak sprawdzić, czy obecna polisa rzeczywiście chroni warsztat?
Nie zaczynaj od ceny składki. Najpierw odpowiedz na kilka konkretnych pytań:
- Ile samochodów klientów może jednocześnie znajdować się w warsztacie i na placu?
- Jaka może być ich najwyższa łączna wartość?
- Czy polisa obejmuje rzeczy przyjęte do naprawy lub wykonania usługi?
- Czy ochrona działa również na placu zewnętrznym?
- Czy obejmuje pożar, kradzież, uszkodzenie podczas naprawy i szkody wyrządzone przez pracowników?
- Czy wypłata wymaga wykazania odpowiedzialności warsztatu?
- Jaki podlimit obowiązuje dla pojazdów klientów?
- Czy limit dotyczy jednego pojazdu, jednego zdarzenia czy całego okresu ubezpieczenia?
- Jakie są franszyzy, udziały własne oraz najważniejsze wyłączenia?
- Czy ubezpieczono pełną wartość budynku, wyposażenia, narzędzi i środków obrotowych?
- Czy polisa pokrywa przerwę w działalności po szkodzie?
- Czy opis działalności w polisie odpowiada wszystkim faktycznie wykonywanym usługom?
Jeżeli odpowiedzi nie wynikają wprost z polisy, klauzul i OWU, warto wyjaśnić je przed zawarciem lub odnowieniem ubezpieczenia.
Co zrobić po pożarze w warsztacie?
Najpierw należy zadbać o bezpieczeństwo ludzi i wezwać służby. Po opanowaniu zagrożenia warto:
- Niezwłocznie zgłosić szkodę ubezpieczycielowi.
- Zabezpieczyć miejsce przed dalszym zniszczeniem, o ile jest to bezpieczne i zgodne z poleceniami służb.
- Nie usuwać zniszczonego mienia przed oględzinami bez uzgodnienia z ubezpieczycielem, chyba że wymaga tego bezpieczeństwo lub ograniczenie rozmiaru szkody.
- Wykonać zdjęcia i nagrania pokazujące miejsce, zakres zniszczeń oraz uszkodzone przedmioty.
- Sporządzić listę własnego mienia i pojazdów klientów znajdujących się na terenie warsztatu.
- Zabezpieczyć zlecenia naprawy, protokoły przyjęcia, ewidencję kluczy, monitoring, faktury, dokumentację techniczną i potwierdzenia przeglądów.
- Nie składać klientom pochopnych deklaracji dotyczących odpowiedzialności ani wysokości wypłaty.
- Zapisywać wszystkie dodatkowe koszty ponoszone po szkodzie i gromadzić faktury.
Szybka dokumentacja ma duże znaczenie, ponieważ po uprzątnięciu miejsca część dowodów może być niemożliwa do odtworzenia.
Dobra polisa zaczyna się od analizy pracy warsztatu
Przez 15 lat pracy w branży motoryzacyjnej poznałem realia warsztatów od strony sprzedaży części, współpracy z serwisami i codziennych problemów właścicieli. Dlatego przy ubezpieczeniu warsztatu zaczynam od pytań o sposób działania firmy: liczbę pojazdów, wykonywane usługi, plac, jazdy próbne, zabezpieczenia, pracowników, wyposażenie oraz
dotychczasowe szkody.
Dopiero na tej podstawie można porównać zakresy i sprawdzić, czy suma gwarancyjna odpowiada rzeczywistemu ryzyku.
Z moich dotychczasowych analiz polis warsztatów samochodowych wynika, że aż 75% z nich nie obejmowało ochroną mienia powierzonego lub nie miało jej uregulowanej w sposób odpowiadający rzeczywistej działalności warsztatu. W praktyce oznacza to, że samochody klientów pozostawione do naprawy mogły nie być właściwie chronione. Wielu właścicieli warsztatów dowiaduje się o tej luce dopiero podczas dokładnej analizy polisy.
Jeżeli masz już polisę, mogę sprawdzić jej zakres, limity oraz ochronę samochodów klientów i wyposażenia warsztatu. Taka analiza nie oznacza konieczności zmiany ubezpieczenia. Pozwala ustalić, za co płacisz, które ryzyka są objęte ochroną i czy sumy odpowiadają rzeczywistej skali działalności.
Chcesz sprawdzić swoją polisę? Skontaktuj się z MOTO AGENT 24.