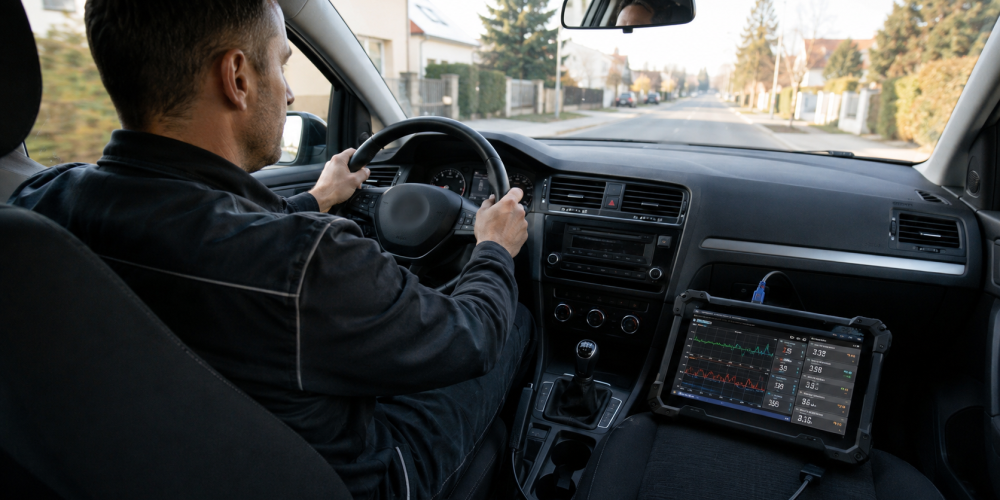
Szkoda podczas jazdy próbnej może oznaczać poważny koszt dla warsztatu, szczególnie gdy dotyczy samochodu klienta o dużej wartości. Jazdy próbne są stałym elementem pracy warsztatu. Po wymianie hamulców wystarczy czasem krótka kontrola. Przy diagnozie usterki występującej pod obciążeniem, problemach z elektroniką, pracą sterownika, skrzynią biegów albo filtrem DPF potrzebna może być trasa licząca kilkanaście lub kilkadziesiąt kilometrów.
W tym czasie pracownik prowadzi samochód powierzony przez klienta. Dobrze przygotowane ubezpieczenie warsztatu może obejmować odpowiedzialność za ten pojazd również podczas jazdy próbnej. Zakres trzeba dopasować do sposobu pracy serwisu, długości wykonywanych tras oraz wartości przyjmowanych samochodów.
Właśnie tutaj specjalistyczna polisa dla warsztatu pokazuje swoją wartość. Uwzględnia realny proces obsługi pojazdu: przyjęcie, naprawę, przechowywanie, jazdę diagnostyczną i wydanie auta klientowi.
Jazda próbna jako część wykonanej usługi
W dokumentacji warsztatowej warto traktować jazdę próbną jak konkretną czynność diagnostyczną lub kontrolną. Powinna mieć określony cel i związek ze zleceniem klienta.
Może służyć między innymi do:
- odtworzenia błędu pojawiającego się dopiero po rozgrzaniu silnika,
- sprawdzenia parametrów sterownika pod obciążeniem,
- diagnozy szarpania, utraty mocy lub okresowego przechodzenia w tryb awaryjny,
- kontroli pracy automatycznej skrzyni biegów,
- wykonania albo sprawdzenia procedury związanej z filtrem DPF,
- weryfikacji układu hamulcowego, kierowniczego lub zawieszenia,
- potwierdzenia rezultatu wykonanej naprawy.
Przy części usterek krótki przejazd wokół warsztatu nie daje miarodajnego wyniku. Błąd trzeba wymusić w warunkach, w których zgłasza go klient. Samochód musi osiągnąć temperaturę roboczą, przejść przez określony zakres obrotów albo pracować przez odpowiedni czas pod obciążeniem.
Z punktu widzenia ubezpieczenia znaczenie mają cel przejazdu, jego związek z usługą, osoba prowadząca pojazd oraz długość trasy. Te elementy można uwzględnić podczas przygotowania ochrony dla warsztatu.
Jak ubezpieczenie warsztatu obejmuje jazdy próbne?
Ochrona samochodu klienta podczas jazdy próbnej opiera się na odpowiednio dobranym zakresie OC działalności. W zależności od produktu ubezpieczeniowego może wymagać połączenia:
- odpowiedzialności za mienie powierzone w celu naprawy, serwisu, kontroli lub obróbki,
- ochrony pojazdów mechanicznych należących do klientów,
- odpowiedzialności za szkody wyrządzone przez pracowników,
- rozszerzenia obejmującego prowadzenie pojazdów i jazdy próbne,
- właściwego limitu odpowiedzialności dla jednego samochodu i jednego zdarzenia.
Niektóre towarzystwa ujmują jazdy próbne w szerszej klauzuli dotyczącej pojazdów powierzonych. Inne stosują osobne rozszerzenie. Zadaniem osoby przygotowującej polisę jest dobranie właściwego rozwiązania i potwierdzenie go w dokumentach ubezpieczenia.
Dzięki temu właściciel warsztatu otrzymuje zakres odpowiadający wykonywanym usługom i specyfice branży motoryzacyjnej.
10, 20, 30 kilometrów czy jazda bez limitu?
Jednym z najważniejszych parametrów jest dopuszczalna długość jazdy próbnej. Towarzystwa ubezpieczeniowe określają ją na różne sposoby. W ofertach można spotkać między innymi:
- limit 10 kilometrów,
- limit 20 kilometrów,
- limit 30 kilometrów,
- zakres bez wskazanego limitu kilometrowego.
Nie są to wartości wspólne dla całego rynku. Konkretny dystans wynika z warunków danego ubezpieczyciela i wybranego wariantu ochrony.
Limit powinien odpowiadać naprawom wykonywanym przez warsztat. Serwis zajmujący się głównie wymianą opon i podstawową mechaniką może potrzebować innego rozwiązania niż warsztat specjalizujący się w elektronice, automatycznych skrzyniach biegów, układach wtryskowych lub filtrach DPF.
Jeżeli podczas standardowej diagnozy pracownik pokonuje 15 lub 20 kilometrów, wybór limitu 10 kilometrów jest zwyczajnie źle dopasowany do działalności. Przy przygotowaniu oferty trzeba omówić realne trasy, a następnie wybrać zakres z odpowiednim zapasem.
Jak może zostać rozliczona szkoda podczas jazdy próbnej?
Sposób likwidacji zależy od przebiegu zdarzenia. W praktyce najczęściej występują trzy sytuacje.
Pracownik warsztatu powoduje kolizję z innym pojazdem
Szkoda wyrządzona drugiemu kierowcy jest co do zasady rozpatrywana z obowiązkowego OC samochodu klienta. Zgodnie z art. 35 ustawy o ubezpieczeniach obowiązkowych OC pojazdu obejmuje odpowiedzialność każdej osoby, która kierując tym pojazdem, wyrządziła szkodę w związku z jego ruchem.
Uszkodzenie samochodu klienta prowadzonego przez pracownika wymaga osobnego rozliczenia. Tutaj znaczenie może mieć AC pojazdu albo OC warsztatu obejmujące odpowiedzialność za powierzony samochód podczas jazdy próbnej.
Inny kierowca uszkadza samochód klienta
Jeżeli sprawcą kolizji jest inny uczestnik ruchu, naprawa samochodu klienta jest dochodzona z OC sprawcy. Warsztat powinien zabezpieczyć dokumentację zdarzenia, dane uczestników, zdjęcia oraz informacje potrzebne właścicielowi pojazdu do zgłoszenia szkody.
Pracownik uszkadza pojazd bez udziału innego kierowcy
Może to być uderzenie w słup, barierę, element infrastruktury albo wypadnięcie z drogi. W takim przypadku szkoda w samochodzie klienta może zostać rozliczona z jego AC lub z OC warsztatu, jeżeli serwis ponosi odpowiedzialność, a polisa obejmuje pojazdy powierzone podczas jazd próbnych.
Każdy z tych scenariuszy można uwzględnić podczas analizy potrzeb ubezpieczeniowych warsztatu. Dzięki temu właściciel wie, jak zgłosić zdarzenie i z jakich dokumentów skorzystać.
Przykład: usterka pojawia się dopiero po rozgrzaniu
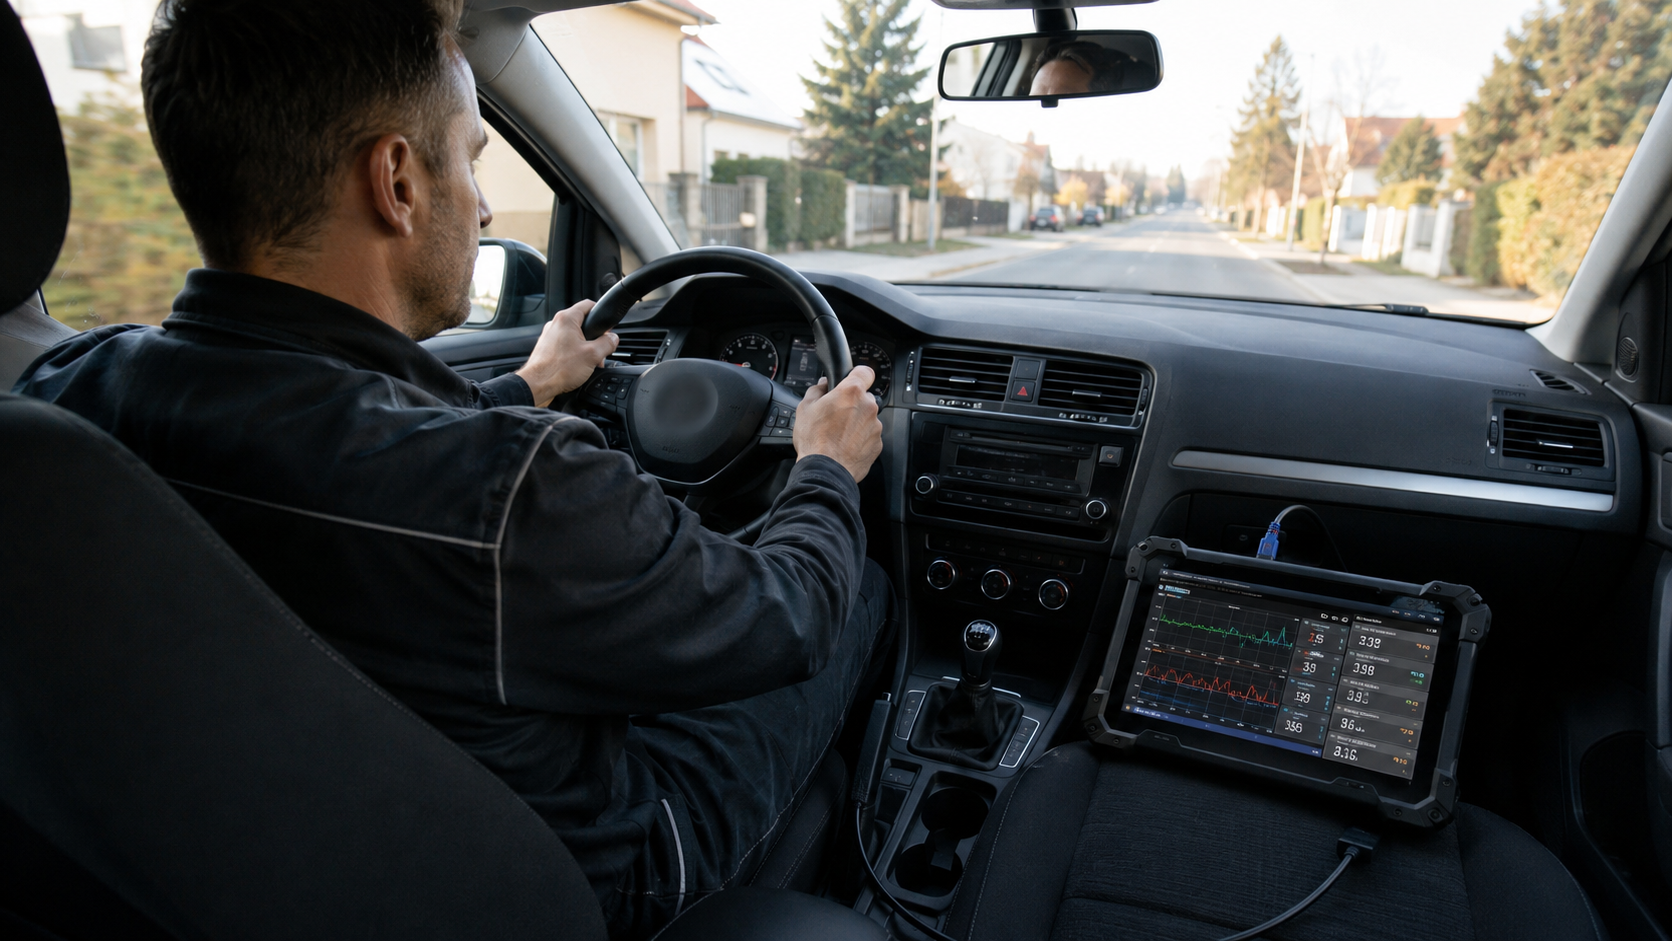
Do warsztatu trafia samochód, który po kilkunastu minutach jazdy traci moc i przechodzi w tryb awaryjny. Na zimnym silniku tester nie pokazuje aktywnego błędu. Mechanik wykonuje jazdę z podłączonym urządzeniem diagnostycznym, aby odtworzyć warunki zgłaszane przez klienta i zarejestrować parametry sterownika.
Na siedemnastym kilometrze dochodzi do kolizji z winy pracownika warsztatu. Uszkodzony zostaje samochód klienta oraz drugi pojazd.
Szkoda w drugim pojeździe jest zgłaszana z OC samochodu prowadzonego przez mechanika. Szkoda w samochodzie klienta może zostać rozliczona z AC lub z odpowiednio przygotowanego OC warsztatu.
W tym przykładzie limit jazdy próbnej ma praktyczne znaczenie. Dla serwisu wykonującego takie diagnozy właściwym rozwiązaniem może być zakres 20 lub 30 kilometrów albo wariant bez limitu. Polisa zostaje dopasowana do procedury stosowanej w warsztacie.
To modelowy przykład pokazujący sposób działania ubezpieczeń. Ostateczne rozliczenie konkretnej szkody zależy od jej okoliczności i zapisów zawartych umów.
Co warto ustalić przed przygotowaniem oferty?
Dobra rozmowa o ubezpieczeniu warsztatu powinna obejmować kilka konkretnych informacji:
- Jakie naprawy i usługi wykonuje warsztat?
- W jakich sytuacjach przeprowadzane są jazdy próbne?
- Jaki jest ich typowy i maksymalny dystans?
- Ilu pracowników prowadzi samochody klientów?
- Jakiej wartości pojazdy są przyjmowane do serwisu?
- Ile samochodów może jednocześnie znajdować się pod opieką warsztatu?
- Czy jazdy odbywają się przed naprawą, po naprawie czy na obu etapach?
- Czy warsztat wykonuje diagnozy wymagające dłuższej trasy lub jazdy pod obciążeniem?
Na tej podstawie można dobrać klauzulę, limit kilometrów, sumę gwarancyjną, podlimit dla jednego pojazdu oraz udział własny. Taka analiza pozwala stworzyć ofertę odpowiadającą rzeczywistemu ryzyku warsztatu.
Dokumentacja jazdy próbnej wspiera likwidację szkody
Procedura nie musi być rozbudowana. Powinna jednak pozwalać wykazać, że przejazd miał związek z przyjętym zleceniem.
W dokumentacji warto uwzględnić:
- zgodę klienta na wykonanie jazdy próbnej,
- cel przejazdu,
- stan licznika przed rozpoczęciem i po zakończeniu jazdy,
- dane pracownika prowadzącego samochód,
- zapis odczytów diagnostycznych, jeżeli przejazd służył odtworzeniu błędu,
- datę i orientacyjną trasę.
Po szkodzie należy zabezpieczyć miejsce zdarzenia, sporządzić zdjęcia, zebrać dane uczestników i świadków, poinformować właściciela pojazdu oraz zgłosić zdarzenie do właściwych ubezpieczycieli. Art. 16 ustawy o ubezpieczeniach obowiązkowych wskazuje między innymi obowiązek zapewnienia bezpieczeństwa, ograniczenia rozmiaru szkody, przekazania danych ubezpieczenia i przedstawienia posiadanych dowodów.
Co pokazują sprawy sądowe związane z jazdami próbnymi?
Orzeczenia sądowe potwierdzają znaczenie dokumentacji, związku jazdy z usługą oraz przyczyny uszkodzenia.
W sprawie o sygnaturze I C 554/20 sąd analizował awarię, która wystąpiła podczas jazdy próbnej, oraz jej związek z wcześniejszymi czynnościami serwisowymi. Sprawa pokazuje, jak istotne jest ustalenie technicznej przyczyny szkody.
W sprawie II Ca 58/14 oceniano między innymi znaczenie jazdy próbnej wykonywanej w ramach działalności warsztatu oraz zakres ochrony wynikający z umowy ubezpieczenia. Ten przykład dobrze pokazuje rolę prawidłowo dobranych zapisów polisy.
Orzeczenia dotyczą konkretnych stanów faktycznych, dlatego nie stanowią gotowej odpowiedzi dla każdej szkody. Są jednak wartościowym materiałem przy budowaniu procedur warsztatu i zakresu jego ubezpieczenia.
Polisa powinna odpowiadać sposobowi pracy serwisu
Jazda próbna jest przewidywalnym elementem działalności warsztatu. Można ją objąć ochroną, uwzględniając pojazdy powierzone, odpowiedzialność pracowników, właściwą klauzulę oraz potrzebny dystans.
Warsztat wykonujący krótkie przejazdy kontrolne będzie potrzebował innego wariantu niż serwis diagnozujący elektronikę, DPF, skrzynie biegów lub usterki pojawiające się dopiero po rozgrzaniu. Dlatego oferta powinna powstać po rozmowie o faktycznym sposobie pracy, a nie wyłącznie na podstawie kodu PKD i wysokości obrotu.
W MOTO AGENT 24 dobieram ubezpieczenia do realnych procedur warsztatów. Analizuję odpowiedzialność za samochody klientów, sposób wykonywania jazd próbnych, maksymalny dystans, wartość pojazdów oraz wymagane klauzule.
Chcesz przygotować polisę dopasowaną do pracy Twojego warsztatu? Skontaktuj się z MOTO AGENT 24. Sprawdzę dostępne rozwiązania i dobiorę zakres uwzględniający samochody klientów również podczas jazd próbnych.
Przeczytaj również: Jazda próbna autem klienta. O czym warto pamiętać?