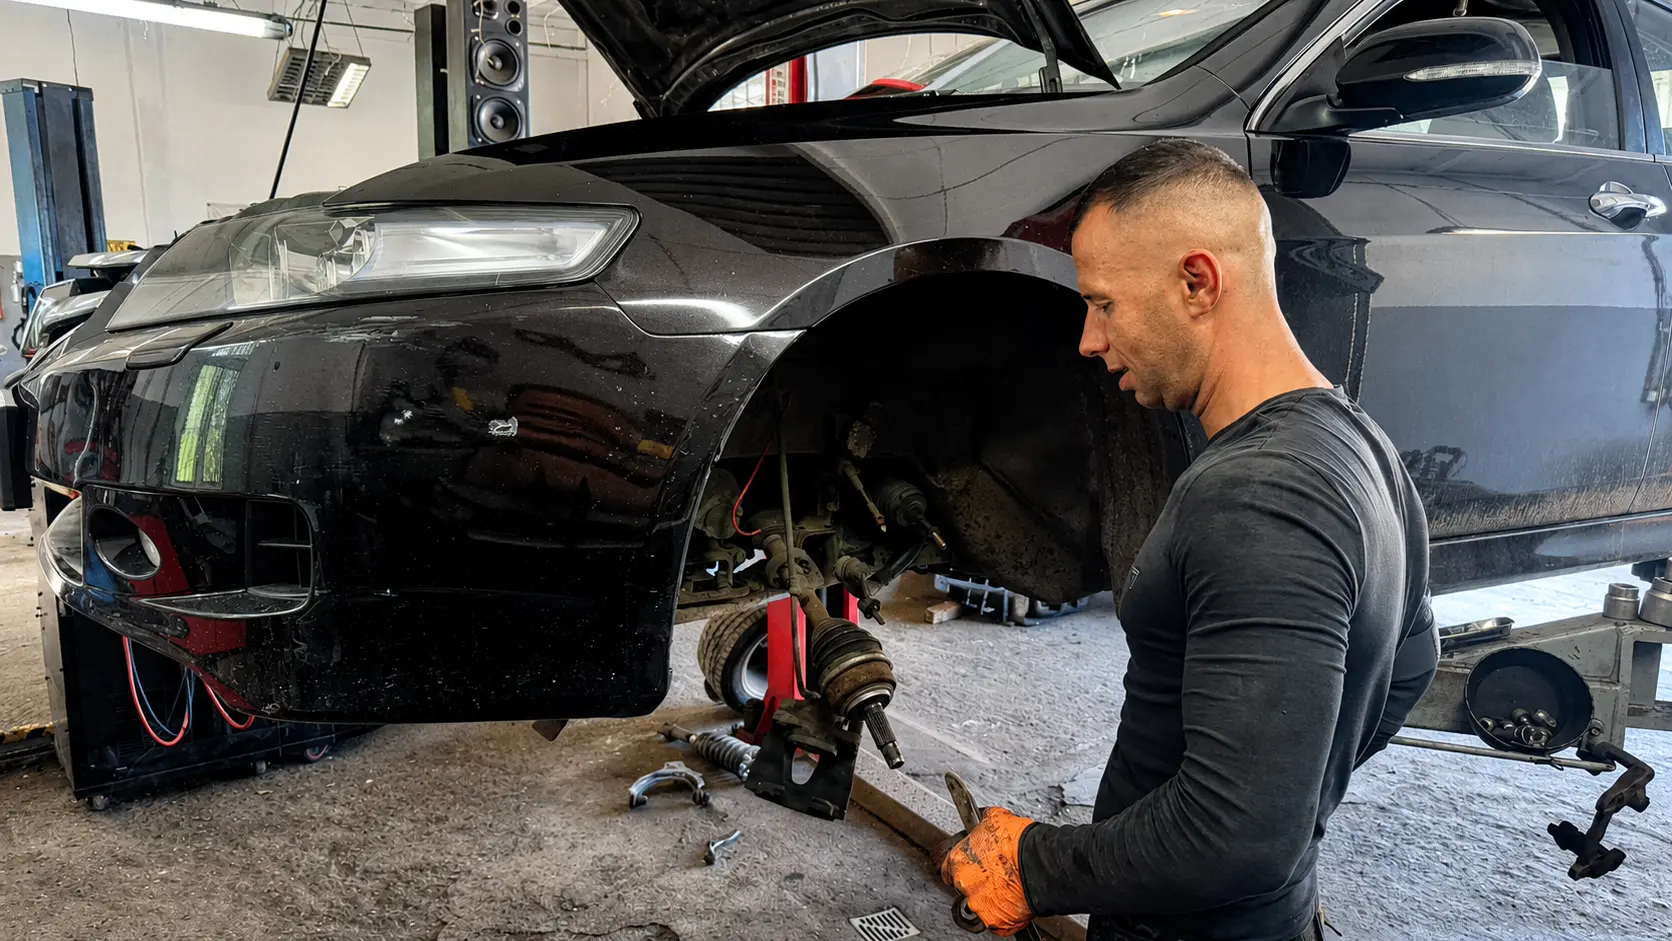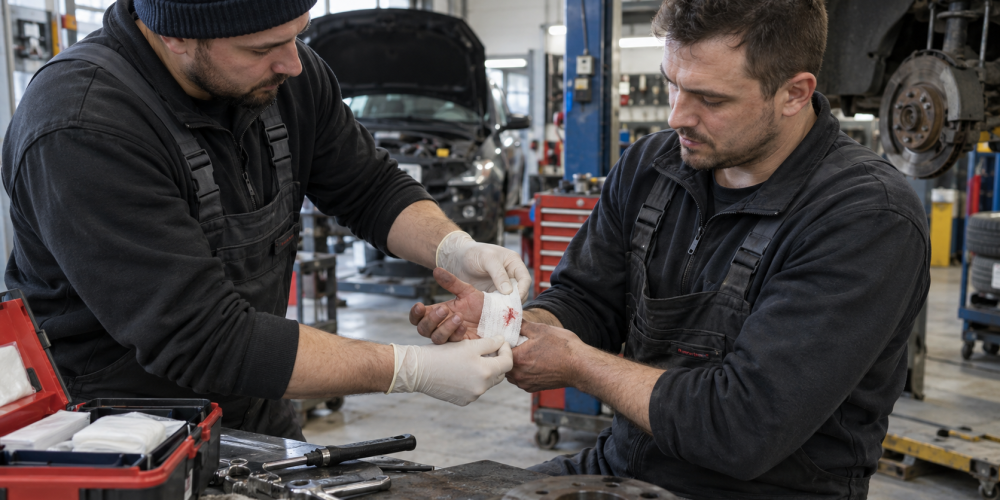
Młody mechanik pomaga przy naprawie samochodu. Podczas pracy pojazd zsuwa się z podnośnika, a pracownik doznaje poważnego urazu nogi. Konieczne są operacja, rehabilitacja i kilkumiesięczna przerwa w pracy.
OC pracodawcy w warsztacie samochodowym może chronić firmę przed finansowymi skutkami roszczeń pracowników poszkodowanych podczas pracy. Sama polisa OC działalności nie potwierdza jednak, że takie zdarzenia zostały objęte ochroną.
Właściciel warsztatu zakłada, że świadczenia wypłaci ZUS. Poszkodowany pracownik może jednak dochodzić także roszczeń bezpośrednio od pracodawcy, jeżeli istnieją podstawy jego odpowiedzialności.
Czy zwykłe OC działalności pokryje takie roszczenie?
Najczęściej wymaga to odpowiedniego rozszerzenia, czyli klauzuli OC pracodawcy. Trzeba również sprawdzić, kogo ubezpieczyciel uznaje za pracownika. Szczególne znaczenie ma to w warsztatach zatrudniających osoby na różnych podstawach albo przyuczających młodych ludzi do zawodu.
Wypadek przy pracy w warsztacie samochodowym
Warsztat jest miejscem, w którym pracownicy codziennie korzystają z podnośników, elektronarzędzi, urządzeń diagnostycznych, sprężarek, instalacji elektrycznych i substancji chemicznych. Przemieszczają także samochody klientów oraz pracują pod podniesionymi pojazdami.
Do wypadku może dojść między innymi wskutek:
- zsunięcia się samochodu z podnośnika,
- poślizgnięcia na oleju lub płynie eksploatacyjnym,
- urazu podczas obsługi maszyny,
- uderzenia przemieszczanym pojazdem,
- przygniecenia przez część samochodu,
- porażenia prądem,
- oparzenia,
- upadku podczas wykonywania pracy,
- używania niesprawnego albo niewłaściwie zabezpieczonego sprzętu.
Każde zdarzenie wymaga osobnej analizy. Sam fakt, że wypadek wydarzył się na terenie warsztatu, nie przesądza automatycznie o cywilnej odpowiedzialności pracodawcy. Znaczenie mają przyczyna wypadku, organizacja pracy, przestrzeganie zasad BHP, stan urządzeń, przeszkolenie pracownika oraz zachowanie wszystkich osób uczestniczących w zdarzeniu.
ZUS i OC pracodawcy pełnią różne funkcje
Osoba objęta ubezpieczeniem wypadkowym może mieć prawo do świadczeń przewidzianych w ustawie o ubezpieczeniu społecznym z tytułu wypadków przy pracy i chorób zawodowych.
W zależności od skutków zdarzenia mogą to być między innymi:
- zasiłek chorobowy,
- świadczenie rehabilitacyjne,
- jednorazowe odszkodowanie,
- renta z tytułu niezdolności do pracy,
- pokrycie określonych kosztów leczenia z zakresu stomatologii i szczepień ochronnych oraz zaopatrzenia w przedmioty ortopedyczne, na zasadach określonych w przepisach.
Świadczenia z systemu ubezpieczeń społecznych nie wykluczają jednak w każdej sytuacji możliwości dochodzenia przez pracownika dalszych roszczeń cywilnych.
Jeżeli pracodawca ponosi odpowiedzialność za skutki wypadku, poszkodowany może domagać się uzupełniającego naprawienia szkody. Podstawę prawną i zakres możliwych roszczeń ocenia się na podstawie okoliczności sprawy oraz przepisów Kodeksu cywilnego.
Roszczenia mogą obejmować między innymi:
- zadośćuczynienie za doznaną krzywdę,
- zwrot uzasadnionych kosztów leczenia i rehabilitacji,
- zwrot kosztów opieki,
- wyrównanie utraconych dochodów,
- rentę związaną z utratą zdolności do pracy,
- rentę z tytułu zwiększonych potrzeb,
- odszkodowanie dla osób bliskich w przypadku śmierci pracownika.
Przy poważnym urazie łączna wartość roszczeń może być znacznie wyższa niż jednorazowe świadczenie wypłacone przez ZUS.
Kiedy właściciel warsztatu może odpowiadać za wypadek?
Pracodawca ma obowiązek chronić zdrowie i życie pracowników przez zapewnienie bezpiecznych i higienicznych warunków pracy. Podstawowe obowiązki pracodawcy określa Kodeks pracy.
Odpowiedzialność może pojawić się przykładowo wtedy, gdy przyczyną albo jedną z przyczyn wypadku były:
- brak wymaganego szkolenia,
- dopuszczenie do pracy bez odpowiednich kwalifikacji,
- niesprawny podnośnik lub inne urządzenie,
- brak osłon i zabezpieczeń,
- niewłaściwa organizacja stanowiska pracy,
- brak środków ochrony indywidualnej,
- tolerowanie niebezpiecznych praktyk,
- niewłaściwe zabezpieczenie samochodu podczas naprawy,
- brak nadzoru nad osobą niedoświadczoną.
Sposób ustalania odpowiedzialności zależy od konkretnego przypadku. Może opierać się na zasadzie winy, a w określonych sytuacjach rozważana może być również odpowiedzialność na zasadzie ryzyka.
Wysokość roszczenia nie zależy wyłącznie od tego, jak poważnie wyglądał wypadek w pierwszej chwili. Znaczenie mają dalsze skutki zdrowotne, czas leczenia, utrata możliwości wykonywania zawodu, konieczność opieki oraz wpływ urazu na codzienne życie pracownika.
Jak działa OC pracodawcy w warsztacie samochodowym?
Nie należy tego zakładać.
Podstawowe OC działalności jest zwykle skonstruowane przede wszystkim z myślą o szkodach wyrządzonych osobom trzecim. Roszczenia własnych pracowników mogą wymagać osobnego rozszerzenia ochrony.
Takim rozszerzeniem jest klauzula OC pracodawcy.
Klauzula może obejmować odpowiedzialność cywilną pracodawcy za szkody osobowe poniesione przez pracownika w związku z wypadkiem przy pracy. Dokładny zakres zależy od warunków konkretnego ubezpieczenia.
Na polisie trzeba sprawdzić:
- czy OC pracodawcy zostało włączone,
- jaka suma lub podlimit dotyczy szkód pracowniczych,
- jakie roszczenia obejmuje ubezpieczenie,
- czy wypłata jest pomniejszana o świadczenia z ubezpieczenia społecznego,
- jakie zastosowano franszyzy lub udziały własne,
- jak ubezpieczyciel definiuje pracownika,
- jakie zdarzenia i osoby zostały wyłączone.
Sam zapis „OC działalności” nie potwierdza, że roszczenia pracowników są objęte ochroną.
Więcej elementów wymagających sprawdzenia opisuję w artykule Co powinna zawierać kompletna polisa warsztatu samochodowego?.
Pracownik, zleceniobiorca, praktykant i uczeń to nie zawsze ta sama osoba w polisie
Ten punkt ma szczególne znaczenie w branży warsztatowej.
W warsztacie mogą wykonywać pracę:
- pracownicy zatrudnieni na podstawie umowy o pracę,
- pracownicy młodociani,
- osoby zatrudnione na umowach cywilnoprawnych,
- praktykanci,
- stażyści,
- uczniowie odbywający praktyczną naukę zawodu,
- osoby przyuczane do wykonywania określonych czynności,
- pracownicy tymczasowi.
Potoczne rozumienie słowa „pracownik” może być szersze niż definicja znajdująca się w ogólnych warunkach ubezpieczenia.
Jedno towarzystwo może obejmować klauzulą również zleceniobiorców i praktykantów, a inne ograniczyć ochronę albo wymagać dodatkowego rozszerzenia. Znaczenie może mieć podstawa wykonywania pracy, zgłoszenie osoby do odpowiednich ubezpieczeń oraz sposób organizacji praktyki lub przygotowania zawodowego.
Jeżeli właściciel warsztatu przyucza młodą osobę do zawodu, nie powinien zakładać, że każda polisa automatycznie traktuje ją tak samo jak pracownika etatowego.
Podczas przygotowania ubezpieczenia trzeba podać agentowi, kto faktycznie pracuje w warsztacie i na jakiej podstawie.
Przykład: uczeń przy podnośniku
Uczeń odbywający praktyczną naukę zawodu pomaga przy obsłudze samochodu. Podczas wykonywania czynności dochodzi do awarii zabezpieczenia podnośnika. Młody człowiek zostaje przygnieciony i doznaje poważnego urazu.
Przy analizie takiego zdarzenia trzeba ustalić między innymi:
- Jaki był formalny status poszkodowanego?
- Kto odpowiadał za organizację i nadzór nad wykonywaną pracą?
- Czy osoba została odpowiednio przeszkolona?
- Czy mogła wykonywać daną czynność?
- Czy urządzenie było sprawne i posiadało wymagane kontrole?
- Czy polisa obejmuje tę osobę w definicji pracownika?
- Jaki podlimit przewidziano dla OC pracodawcy?
Jeżeli klauzula nie obejmuje uczniów lub praktykantów, samo posiadanie OC pracodawcy może nie wystarczyć.
OC pracodawcy nie zastępuje zasad BHP
Polisa ogranicza finansowe skutki odpowiedzialności objętej umową. Nie zwalnia właściciela warsztatu z obowiązku zapewnienia bezpiecznych warunków pracy.
Ubezpieczyciel może analizować między innymi:
- dokumentację szkolenia BHP,
- uprawnienia pracownika,
- instrukcje obsługi urządzeń,
- protokół powypadkowy,
- dokumentację techniczną i serwisową maszyny,
- stosowane środki ochrony,
- przebieg i przyczyny zdarzenia,
- zalecenia pokontrolne,
- działania podjęte po wypadku.
Poważne naruszenia obowiązków mogą wpływać na odpowiedzialność ubezpieczyciela zgodnie z zapisami umowy. Dlatego zakres polisy powinien być połączony z prawidłową organizacją pracy i dokumentacją.
OC pracodawcy a NNW pracowników
OC pracodawcy i NNW pracowników działają na innych zasadach.
OC pracodawcy może pokrywać roszczenia poszkodowanego, gdy za szkodę odpowiedzialność ponosi pracodawca i zdarzenie znajduje się w zakresie polisy.
NNW może przewidywać określone świadczenie po nieszczęśliwym wypadku, zależnie od rodzaju urazu, sumy ubezpieczenia i warunków umowy. Odpowiedzialność pracodawcy nie zawsze jest wtedy warunkiem wypłaty.
Te dwa rodzaje ochrony mogą się uzupełniać. Nie powinny być jednak ze sobą utożsamiane.
Jaki limit OC pracodawcy wybrać?
Symboliczny podlimit może wyglądać dobrze w zestawieniu oferty, ale przy poważnym urazie szybko okaże się niewystarczający.
Przy ustalaniu limitu warto uwzględnić:
- liczbę zatrudnionych osób,
- formy zatrudnienia i współpracy,
- obecność uczniów, stażystów lub praktykantów,
- rodzaj wykonywanych prac,
- używane maszyny i urządzenia,
- ryzyko ciężkich obrażeń,
- możliwość wystąpienia kilku poszkodowanych w jednym zdarzeniu,
- wysokość potencjalnych kosztów leczenia, opieki i utraconych dochodów,
- ryzyko długoterminowej renty.
Nie istnieje jedna właściwa suma dla każdego warsztatu. Innego zakresu potrzebuje jednoosobowy serwis zatrudniający pomocnika, a innego zakład, w którym pracuje kilkunastu mechaników i regularnie szkolą się uczniowie.
Co sprawdzam podczas analizy polisy warsztatu?
W ramach analizy ubezpieczenia sprawdzam między innymi:
- czy polisa zawiera OC pracodawcy,
- kogo obejmuje definicja pracownika,
- czy uwzględniono umowy cywilnoprawne,
- czy ochroną mogą zostać objęci uczniowie, praktykanci i stażyści,
- jaki podlimit zastosowano,
- czy limit obowiązuje na jedno i wszystkie zdarzenia,
- jakie świadczenia pomniejszają wypłatę,
- jakie wyłączenia przewidują OWU,
- czy zgłoszony zakres działalności odpowiada rzeczywistym pracom wykonywanym w warsztacie.
Kompletna polisa dla warsztatu samochodowego powinna uwzględniać zarówno samochody klientów i wyposażenie firmy, jak i odpowiedzialność wobec osób pracujących w zakładzie.
Zatrudniasz pracowników albo przyuczasz do zawodu? Sprawdź polisę
Jeżeli w Twoim warsztacie pracują mechanicy, pomocnicy, uczniowie, stażyści lub osoby na umowach cywilnoprawnych, sprawdź, czy obecna polisa rzeczywiście ich uwzględnia.
Dobrze dobrane OC pracodawcy w warsztacie samochodowym powinno uwzględniać liczbę zatrudnionych osób, charakter wykonywanych prac i definicję pracownika zapisaną w OWU.
Sama wysoka suma OC działalności może nie wystarczyć. Znaczenie ma treść klauzuli OC pracodawcy, definicja pracownika, podlimit oraz wyłączenia.
W MOTO AGENT 24 analizuję ubezpieczenia warsztatów samochodowych i dobieram zakres do rzeczywistej organizacji firmy. Porównuję warunki dostępnych rozwiązań i wskazuję miejsca, w których ochrona może okazać się niewystarczająca.
Chcesz sprawdzić, czy Twoja polisa zawiera odpowiednią klauzulę OC pracodawcy?
Skontaktuj się ze mną lub zadzwoń pod numer 501 931 900. Możesz również przesłać obecną polisę do analizy na adres biuro@motoagent24.pl.