Ile kosztuje ubezpieczenie warsztatu samochodowego? W przypadku małego, jednoosobowego serwisu należy liczyć się ze składką od około 2000 zł rocznie. Rozwijający się warsztat zatrudniający pracowników może zapłacić od 3000 do 4000 zł, natomiast składka dla dużego serwisu wykonującego specjalistyczne naprawy może przekroczyć 5000 zł rocznie.
Cena zależy jednak od zakresu działalności, wartości samochodów klientów, liczby pracowników, wyposażenia warsztatu oraz wybranych limitów ochrony.
Zanim porównasz ceny, sprawdź, jaki zakres powinno obejmować dobrze dobrane ubezpieczenie warsztatu samochodowego.
Dlatego przygotowałem trzy przykładowe warianty. Każdy z nich zakłada ubezpieczenie obejmujące najważniejsze ryzyka zgodnie ze standardem MOTO AGENT 24.
Podane ceny są orientacyjne. Ostateczna składka zależy od informacji dotyczących konkretnego warsztatu oraz warunków zaproponowanych przez ubezpieczyciela.
Ile kosztuje ubezpieczenie warsztatu samochodowego? Przykładowe ceny
| Profil warsztatu | Charakterystyka | Orientacyjna składka roczna |
|---|---|---|
| Mały warsztat jednoosobowy | Właściciel pracuje sam, jedno stanowisko, bieżące naprawy, samochody klientów warte zazwyczaj do około 70 000 zł | 2000–3000 zł |
| Rozwijający się warsztat | Właściciel i dwóch pracowników, kilka stanowisk, diagnostyka, serwis ogumienia i remonty silników | 3000–4000 zł |
| Duży warsztat specjalistyczny | Około pięciu pracowników, elektronika, układy paliwowe, remonty silników, blacharstwo i lakiernictwo | od 5000 zł |
W każdym wariancie zakres dopasowuję do faktycznej działalności firmy. Jednoosobowy warsztat nie potrzebuje OC pracodawcy. Firma działająca we własnym budynku nie potrzebuje odpowiedzialności najemcy lokalu.
Pieniądze przeznaczamy na ochronę ryzyk, które rzeczywiście występują w danym warsztacie.
Co obejmuje standard MOTO AGENT 24?
Każdy warsztat pracuje inaczej. Dlatego przed przygotowaniem ubezpieczenia sprawdzam wykonywane usługi, liczbę pracowników, wartość wyposażenia oraz liczbę i wartość samochodów pozostawianych przez klientów.
Ubezpieczenie przygotowane zgodnie ze standardem MOTO AGENT 24 uwzględnia odpowiednio dobrane klauzule i zakresy obejmujące między innymi:
- OC prowadzonej działalności,
- mienie powierzone, w tym samochody klientów,
- szkody powstałe podczas naprawy,
- błędy popełnione przez właściciela i pracowników,
- jazdy próbne i przemieszczanie samochodów,
- odpowiedzialność za szkody ujawnione po wykonaniu usługi i wydaniu pojazdu,
- odpowiedzialność związaną z częściami sprzedawanymi i montowanymi przez warsztat,
- maszyny, narzędzia, urządzenia diagnostyczne i pozostałe wyposażenie,
- uszkodzenia maszyn,
- pożar, zalanie, przepięcie, kradzież, wandalizm i inne zdarzenia losowe,
- odpowiedzialność najemcy za szkody w wynajmowanym lokalu, jeżeli warsztat działa w takim miejscu,
- OC pracodawcy, jeżeli firma zatrudnia pracowników,
- NNW właściciela i pracowników.
Zakres jest zawsze dobierany do profilu warsztatu oraz zapisów dostępnych w konkretnej ofercie ubezpieczyciela.
Ważne: można ubezpieczyć odpowiedzialność związaną z montowanymi częściami
To jeden z najważniejszych elementów standardu MOTO AGENT 24.
Od wielu lat jestem związany z branżą motoryzacyjną. Wiem, że jakość części dostępnych na rynku jest coraz bardziej nierówna. Dotyczy to również podzespołów, których awaria może doprowadzić do poważnego uszkodzenia samochodu, takich jak:
- zestawy rozrządu,
- sprzęgła i koła dwumasowe,
- pompy cieczy,
- elementy układów paliwowych,
- pompy wtryskowe i wtryskiwacze,
- części wykorzystywane podczas remontu silnika,
- podzespoły elektroniczne.
Mechanik może prawidłowo wykonać usługę, a zamontowana część i tak okaże się wadliwa. Klient zwykle kieruje wtedy roszczenie do warsztatu, który sprzedał część i wykonał naprawę.
Wiem, jak dobrać ubezpieczenie uwzględniające odpowiedzialność za części wprowadzane do obrotu i montowane w samochodach klientów. Sprawdzam również, czy ochrona może obejmować szkody wyrządzone przez wadliwy element w innych podzespołach pojazdu.
Ma to szczególne znaczenie podczas:
- wymiany rozrządu,
- wymiany sprzęgła i koła dwumasowego,
- remontu silnika,
- naprawy układu paliwowego,
- naprawy układu chłodzenia,
- montażu podzespołów elektronicznych.
Trzeba przy tym rozróżnić koszt wymiany samej wadliwej części od szkody, którą spowodowała jej awaria. Szczegółowy zakres odpowiedzialności zawsze wynika z warunków konkretnej polisy, jej limitów oraz wyłączeń.
Niemal 3 na 4 analizowane polisy nie chroniły właściwie samochodów klientów
Z moich dotychczasowych analiz wynika, że około 70% sprawdzonych polis warsztatowych, czyli niemal 3 na 4, nie zapewniało właściwej ochrony mienia powierzonego.
Mienie powierzone to między innymi samochody pozostawione przez klientów na czas naprawy.
Właściciel warsztatu często ma wykupione OC działalności i zakłada, że obejmuje ono również pojazdy znajdujące się w hali albo na placu. W wielu polisach taka ochrona wymaga odpowiedniego rozszerzenia.
Zdarza się również, że mienie powierzone znajduje się w zakresie, ale limit wynosi na przykład 20 000 lub 50 000 zł. Jeżeli warsztat przyjmuje samochody warte po 100 000 zł, taki limit może pokryć jedynie niewielką część szkody.
Podczas analizy polisy sprawdzam:
- czy samochody klientów są objęte ochroną,
- czy ochrona działa podczas naprawy,
- czy obejmuje przechowywanie pojazdu w hali i na placu,
- czy działa podczas przestawiania samochodu,
- czy obejmuje jazdy próbne,
- jaki limit obowiązuje dla jednego pojazdu,
- jaki jest łączny limit dla wszystkich powierzonych samochodów,
- jakie zdarzenia i okoliczności zostały wyłączone.
Samo określenie „mienie powierzone” widoczne na polisie nie daje jeszcze pewności, że samochody klientów zostały właściwie zabezpieczone.
Wariant 1: mały warsztat jednoosobowy
Pierwszy przykład to niewielki warsztat prowadzony samodzielnie przez właściciela.
Profil warsztatu
- właściciel sam wykonuje naprawy,
- brak pracowników,
- jedno stanowisko z podnośnikiem lub kanałem,
- działalność prowadzona we własnym budynku,
- bieżące naprawy: klocki i tarcze hamulcowe, serwis olejowy oraz zawieszenie,
- średni wiek obsługiwanych samochodów wynosi około 15 lat,
- wartość pojedynczego samochodu wynosi zazwyczaj do około 70 000 zł.
Jakiej ochrony potrzebuje taki warsztat?
Podstawą jest OC warsztatu rozszerzone o ochronę mienia powierzonego, czyli samochodów klientów pozostawionych na czas naprawy.
Ochrona powinna obowiązywać podczas:
- przechowywania pojazdu,
- wykonywania naprawy,
- przestawiania samochodu,
- jazdy próbnej,
- oczekiwania na odbiór przez klienta.
Polisa powinna również uwzględniać:
- błędy podczas wykonywania napraw,
- szkody ujawnione po wydaniu samochodu,
- odpowiedzialność związaną z montowanymi częściami,
- maszyny, narzędzia i wyposażenie,
- uszkodzenia maszyn,
- pożar, zalanie, przepięcie, kradzież i inne zdarzenia losowe,
- NNW właściciela warsztatu.
W tym wariancie nie ma potrzeby zawierania OC pracodawcy, ponieważ właściciel nikogo nie zatrudnia. Jeżeli działalność prowadzona jest we własnym budynku, niepotrzebna będzie również odpowiedzialność najemcy lokalu.
Orientacyjna cena
Od 2000 do 3000 zł rocznie, czyli około 167–250 zł miesięcznie.
Ostateczna składka będzie zależała między innymi od wartości budynku, maszyn i narzędzi, liczby przyjmowanych samochodów oraz wybranych limitów odpowiedzialności.
Wariant 2: rozwijający się warsztat z pracownikami
Drugi przykład przedstawia warsztat zatrudniający dwóch mechaników, w którym właściciel również zajmuje się naprawami.
Profil warsztatu
- właściciel oraz dwóch pracowników wykonujących naprawy,
- warsztat w wynajmowanym lokalu,
- 2–3 podnośniki oraz kanał,
- naprawy bieżące,
- serwis ogumienia,
- diagnostyka komputerowa,
- remonty silników,
- średni wiek obsługiwanych samochodów wynosi około 5–10 lat,
- wartość pojedynczego pojazdu wynosi od około 50 000 do 150 000 zł.
Jakiej ochrony potrzebuje taki warsztat?
Większa liczba mechaników i stanowisk oznacza, że jednocześnie w warsztacie może znajdować się kilka pojazdów klientów. Ich łączna wartość może wynosić kilkaset tysięcy złotych.
Zakres powinien uwzględniać:
- OC prowadzonej działalności,
- samochody i inne mienie powierzone,
- błędy właściciela oraz pracowników,
- OC pracodawcy,
- odpowiedzialność najemcy za wynajmowany lokal,
- jazdy próbne i przemieszczanie pojazdów,
- szkody powstałe podczas diagnostyki i napraw,
- odpowiedzialność po wykonaniu usługi,
- odpowiedzialność związaną z montowanymi częściami,
- podnośniki, sprzęt do serwisu ogumienia i komputery diagnostyczne,
- pozostałe maszyny, narzędzia i wyposażenie,
- uszkodzenia maszyn,
- pożar, zalanie, przepięcie, kradzież i wandalizm,
- NNW właściciela i pracowników.
W tym przypadku trzeba prawidłowo ustalić maksymalną łączną wartość wszystkich samochodów znajdujących się jednocześnie w hali i na placu.
Limit 100 000 zł może wyglądać wystarczająco na dokumencie. Jeżeli jednak w warsztacie stoją trzy pojazdy warte łącznie 300 000 zł, podczas jednej poważnej szkody szybko okaże się zbyt niski.
Orientacyjna cena
Od 3000 do 4000 zł rocznie, czyli około 250–333 zł miesięcznie.
Wariant 3: duży warsztat specjalistyczny
Trzeci przykład dotyczy większego warsztatu wykonującego szeroki zakres napraw, w tym usługi związane z ingerencją w elektronikę, układy bezpieczeństwa i najważniejsze podzespoły samochodu.
Profil warsztatu
- około pięciu pracowników,
- właściciel zajmuje się głównie prowadzeniem firmy i pracą biurową,
- warsztat działa w wynajmowanym lokalu,
- zaawansowana diagnostyka komputerowa,
- praca przy immobiliserach i elektronicznych systemach bezpieczeństwa,
- naprawa układów paliwowych,
- naprawa pomp wtryskowych i wtryskiwaczy,
- remonty silników,
- naprawy bieżące,
- blacharstwo i lakiernictwo,
- serwis ogumienia,
- geometria zawieszenia,
- średni wiek obsługiwanych samochodów wynosi około 5 lat,
- wartość pojedynczego samochodu wynosi od około 100 000 do 300 000 zł.
Jakiej ochrony potrzebuje taki warsztat?
Jedna pomyłka podczas pracy przy układzie paliwowym, sterowniku, immobiliserze albo systemach bezpieczeństwa może spowodować bardzo kosztowną szkodę.
Blacharstwo i lakiernictwo zwiększają ryzyko pożaru. Warsztat korzysta również z kosztownych maszyn i jednocześnie przechowuje kilka samochodów o wysokiej wartości.
Zakres powinien obejmować:
- wysoką sumę OC warsztatu,
- odpowiednio wysoki limit dla wszystkich powierzonych pojazdów,
- szkody wyrządzone przez pracowników,
- OC pracodawcy,
- odpowiedzialność najemcy lokalu,
- jazdy próbne,
- błędy podczas napraw mechanicznych, elektronicznych i blacharsko-lakierniczych,
- szkody związane z naprawą układów paliwowych,
- odpowiedzialność po wykonaniu usługi,
- odpowiedzialność związaną z montowanymi częściami,
- maszyny, urządzenia diagnostyczne i wyposażenie,
- uszkodzenia maszyn,
- pożar, przepięcie, zalanie, kradzież i wandalizm,
- części zamienne i towary przeznaczone do montażu,
- NNW właściciela i pracowników,
- dodatkowe rozszerzenia wynikające ze specjalistycznego zakresu działalności.
Orientacyjna cena
Od 5000 zł rocznie.
Przy dużej liczbie pojazdów, samochodach o wysokiej wartości, kosztownym wyposażeniu albo wcześniejszych szkodach składka może być wyższa.
Czy taki warsztat powinien posiadać certyfikat SERMI?
Jeżeli warsztat pracuje przy immobiliserach, elektronicznych kluczykach, sterownikach i systemach zabezpieczających pojazdy przed kradzieżą, warto sprawdzić wymagania dotyczące certyfikacji SERMI.
SERMI umożliwia niezależnym warsztatom oraz ich upoważnionym pracownikom dostęp do informacji producentów związanych z naprawą i obsługą systemów bezpieczeństwa pojazdów.
Dotyczy to między innymi:
- kodowania kluczy,
- programowania sterowników,
- obsługi immobiliserów,
- pracy przy elektronicznych zabezpieczeniach pojazdu.
Podczas ubiegania się o certyfikację potrzebne jest również OC spełniające określone wymagania. MOTO AGENT 24 pomaga przygotować ubezpieczenie wymagane w procesie certyfikacji SERMI oraz dopasować jego zakres do faktycznej działalności warsztatu.
Co ze szkodą ujawnioną po wydaniu samochodu?
Skutki błędu mogą ujawnić się kilka dni po odebraniu pojazdu albo dopiero po przejechaniu określonego dystansu.
Przykładowo:
- po wymianie rozrządu dochodzi do uszkodzenia silnika,
- niewłaściwie zamontowane koło luzuje się podczas jazdy,
- błąd przy układzie hamulcowym prowadzi do kolizji,
- nieszczelność powoduje utratę płynu i uszkodzenie podzespołów,
- źle podłączony element instalacji elektrycznej wywołuje zwarcie.
Każdy wariant przygotowany zgodnie ze standardem MOTO AGENT 24 uwzględnia odpowiedzialność za szkody wynikające z wykonanej usługi, które ujawnią się po wydaniu pojazdu. Ochrona działa zgodnie z zapisami, limitami i wyłączeniami konkretnej umowy.
Samo ponowne wykonanie wadliwej usługi może pozostać kosztem warsztatu. Odpowiednio przygotowane ubezpieczenie może natomiast pokryć finansowe następstwa szkody wyrządzonej w innych elementach pojazdu.
Czy można ubezpieczyć warsztat za 1000 zł rocznie?
Na rynku można znaleźć ubezpieczenie warsztatu kosztujące około 1000 zł rocznie. Z mojego doświadczenia wynika jednak, że wiele takich ofert okazuje się „pustymi polisami”.
Właściciel posiada dokument i opłaca składkę, ale najważniejsze ryzyka pozostają poza zakresem ochrony.
W bardzo taniej polisie może zabraknąć:
- ochrony samochodów klientów,
- jazd próbnych,
- szkód powstałych podczas naprawy,
- odpowiedzialności po wydaniu pojazdu,
- odpowiedzialności związanej z montowanymi częściami,
- szkód wyrządzonych przez pracowników,
- uszkodzeń maszyn,
- odpowiedzialności za wynajmowany lokal.
Może się również okazać, że dane ryzyko formalnie znajduje się w zakresie, ale posiada bardzo niski limit.
Niska cena nie przesądza automatycznie o złej polisie. Jeżeli jednak ubezpieczenie warsztatu kosztuje około 1000 zł rocznie, jego zakres, limity i wyłączenia trzeba sprawdzić szczególnie dokładnie.
Certyfikat Bezpieczny Warsztat
Właściciel warsztatu, dla którego przygotowano ubezpieczenie zgodne ze standardem MOTO AGENT 24, otrzymuje certyfikat:
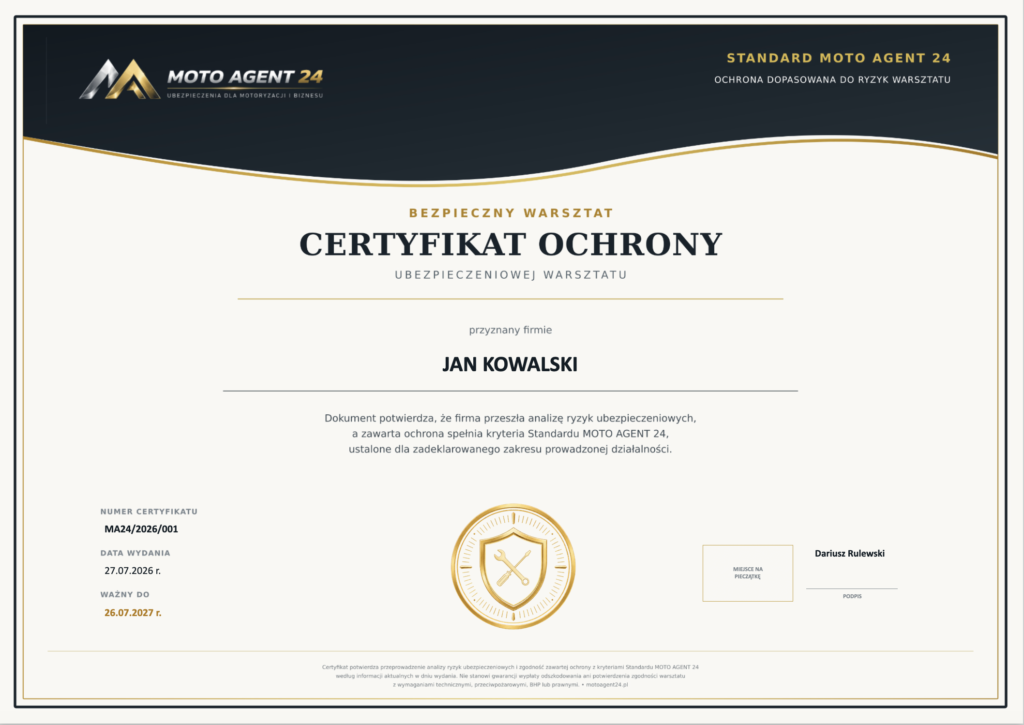
Certyfikat potwierdza, że podczas przygotowania polisy przeanalizowano rzeczywistą działalność warsztatu oraz najważniejsze obszary ochrony, w tym:
- samochody i inne mienie klientów,
- jazdy próbne,
- szkody podczas naprawy,
- odpowiedzialność po wydaniu pojazdu,
- odpowiedzialność związaną z montowanymi częściami,
- maszyny i wyposażenie,
- ryzyka związane z pracownikami,
- odpowiedzialność za wynajmowany lokal, jeśli występuje.
Certyfikat nie zastępuje polisy ani ogólnych warunków ubezpieczenia. Potwierdza przeprowadzenie analizy i przygotowanie zakresu według standardu MOTO AGENT 24, z uwzględnieniem działalności konkretnego warsztatu.
Ile będzie kosztowało ubezpieczenie Twojego warsztatu?
Przed przygotowaniem kalkulacji pytam między innymi o:
- wykonywane usługi,
- liczbę pracowników,
- liczbę stanowisk,
- wartość samochodów klientów,
- maksymalną liczbę jednocześnie przyjmowanych pojazdów,
- wartość maszyn i wyposażenia,
- własność albo wynajem budynku,
- wykonywanie jazd próbnych,
- części sprzedawane i montowane w samochodach,
- wcześniejsze szkody.
Jako MOTO AGENT 24 łączę wieloletnie doświadczenie w branży motoryzacyjnej ze specjalizacją w ubezpieczeniach warsztatów. Dzięki temu wiem, gdzie w polisach najczęściej pojawiają się niebezpieczne luki i które zapisy mogą zdecydować o odpowiedzialności ubezpieczyciela.
Chcesz poznać orientacyjny koszt ubezpieczenia swojego warsztatu? Skontaktuj się ze mną. Możesz również przesłać obecną polisę do bezpłatnej analizy. Sprawdzę ochronę samochodów klientów, jazd próbnych, błędów podczas naprawy, montowanych części oraz szkód ujawnionych po wydaniu pojazdu.