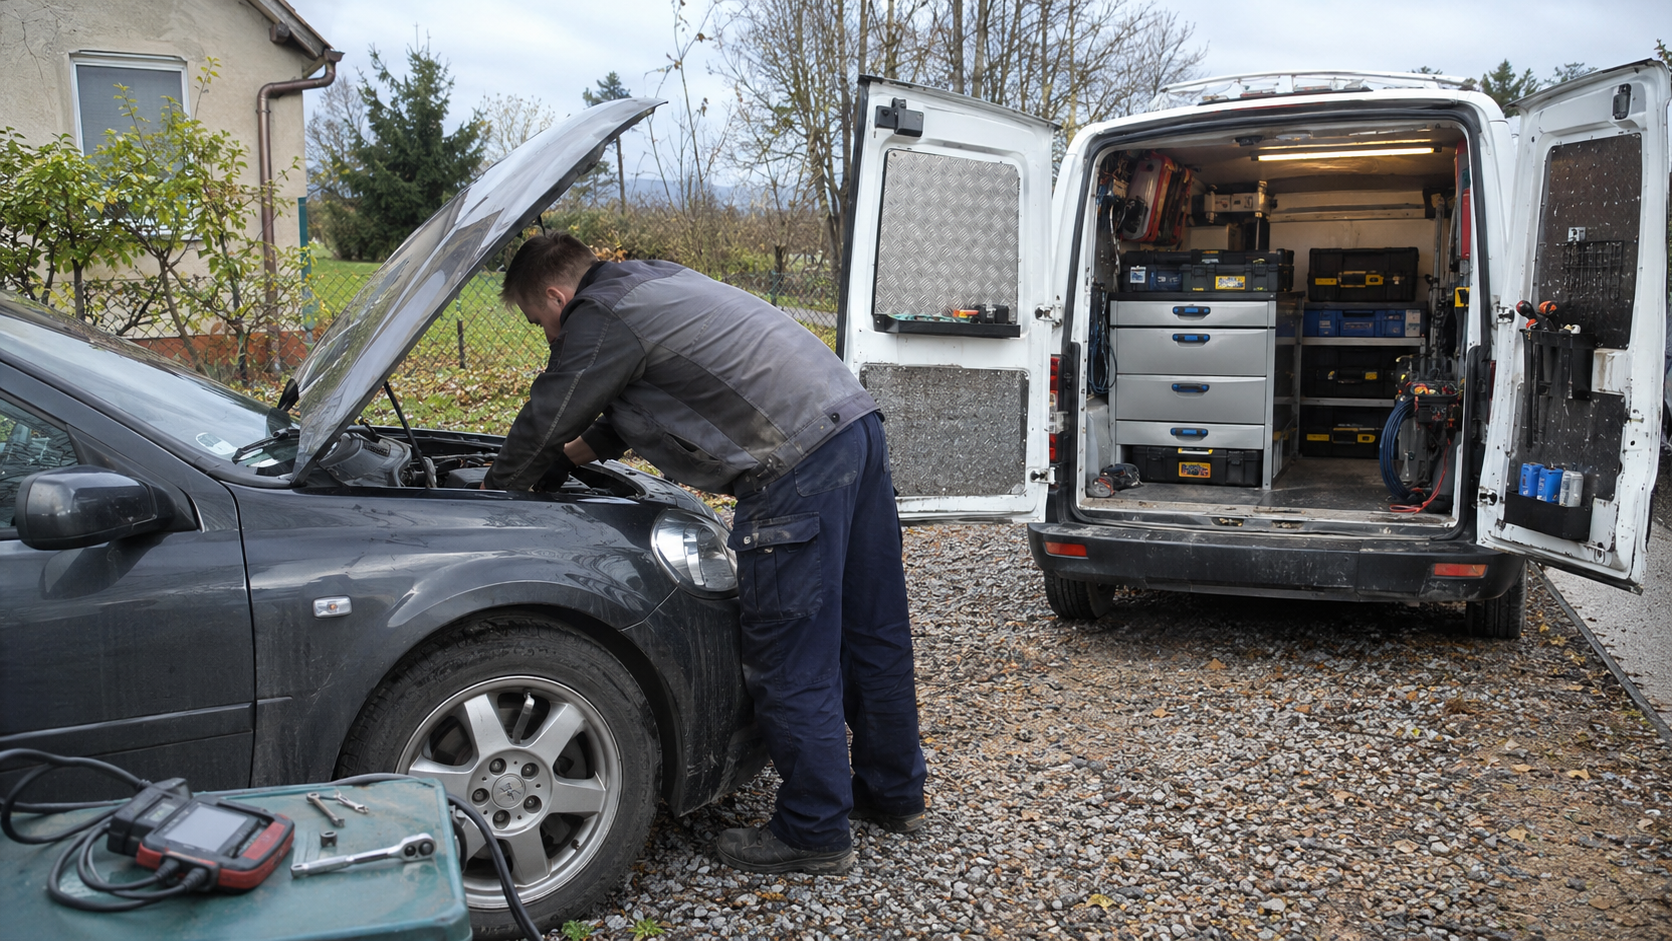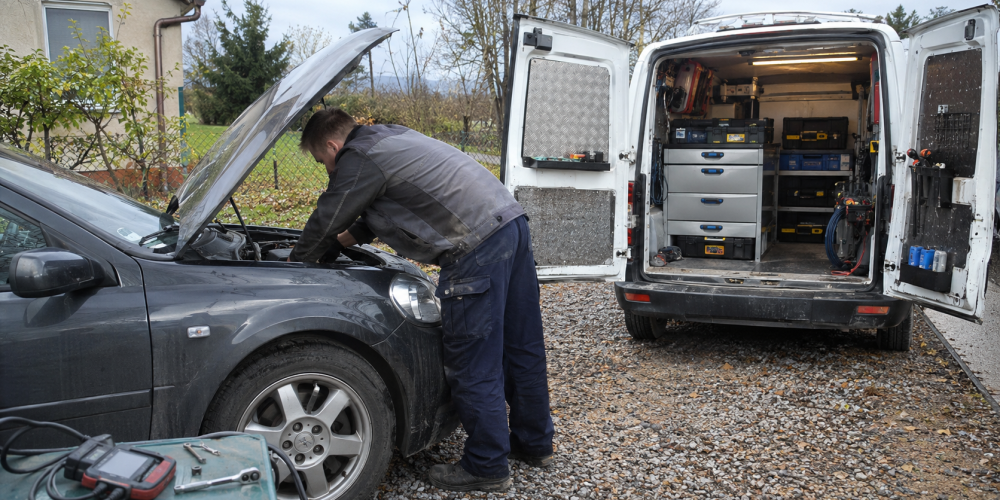
Ubezpieczenie mechanika mobilnego powinno uwzględniać naprawy wykonywane u klientów oraz sprzęt, który zabierasz ze sobą. Przy doborze polisy trzeba sprawdzić odpowiedzialność za uszkodzenie samochodu, skutki wykonanej usługi i ochronę wyposażenia poza miejscem stałego wykonywania działalności.
Jeździsz do klientów z testerem diagnostycznym, laptopem i narzędziami. Jednego dnia pracujesz na prywatnym podjeździe, kolejnego na parkingu firmy. Być może prowadzisz też warsztat stacjonarny, a dojazdy są dodatkową częścią Twojej oferty.
W każdym z tych przypadków potrzebujesz ochrony dopasowanej do rzeczywistego sposobu pracy. W MOTO AGENT 24 sprawdzam, gdzie wykonujesz usługi, za jakie pojazdy odpowiadasz i jakie wyposażenie codziennie przewozisz.
Co powinno obejmować ubezpieczenie mechanika mobilnego?
Przy przygotowaniu oferty rozdzielam trzy obszary:
- odpowiedzialność za samochód klienta, w którym wykonujesz naprawę;
- odpowiedzialność za skutki usługi, również te ujawnione po zakończeniu pracy;
- ochronę własnego sprzętu, używanego i przechowywanego poza siedzibą.
To ważne, ponieważ ochrona narzędzi nie rozstrzyga o odpowiedzialności za uszkodzenie auta. Z kolei samo OC działalności nie potwierdza ubezpieczenia Twojego testera czy elektronarzędzi.
| Obszar ochrony | Co trzeba sprawdzić? |
|---|---|
| Naprawiany samochód | Szkody w pojeździe będącym przedmiotem wykonywanej usługi. |
| Naprawy u klienta | Objęcie działalności mobilnej i miejsc, w których pracujesz. |
| Skutki wykonanej usługi | Szkody ujawnione po zakończeniu naprawy. |
| Narzędzia i urządzenia | Ochronę wyposażenia poza miejscem ubezpieczenia. |
| Sprzęt w samochodzie | Warunki przewozu, przechowywania i ochrony od kradzieży. |
| Limity | Maksymalną wypłatę dla danego rodzaju szkody i udział własny. |
OC mechanika mobilnego, a uszkodzenie samochodu klienta
Przy naprawie odpowiadasz za cudzy samochód. Dlatego w OC mechanika mobilnego sprawdzam zapisy dotyczące szkód w rzeczach poddawanych naprawie, serwisowi lub innym czynnościom.
Przykład hipotetyczny: podczas demontażu elementu uszkadzasz sąsiedni podzespół. Klient oczekuje pokrycia kosztów. Ocena ochrony będzie zależała między innymi od zakresu Twojej odpowiedzialności oraz zapisów dotyczących naprawianego pojazdu.
Znaczenie mają również wyłączenia dotyczące samej części, nad którą pracujesz, i szkód w pozostałych elementach samochodu.
Dlatego przy analizie polisy pytam o konkretne czynności: diagnostykę, mechanikę, elektrykę, wymianę podzespołów czy obsługę samochodów dostawczych i ciężarowych.
Więcej o odpowiedzialności związanej z naprawami przeczytasz na stronie OC warsztatu samochodowego.
Co ze szkodą ujawnioną po zakończeniu naprawy?
Klient może zauważyć problem dopiero po odjeździe. Wtedy trzeba sprawdzić ochronę odpowiedzialności za szkody wynikające z wykonanej usługi.
Ważne jest rozróżnienie:
- kosztu poprawienia własnej, wadliwie wykonanej naprawy;
- dodatkowych uszkodzeń, które powstały wskutek błędu.
Zakres tych kosztów może być różnie traktowany w umowie. Polisa nie powinna być przedstawiana jako gwarancja pokrycia każdej reklamacji.
Klauzula wyposażenia warsztatu poza miejscem stałego wykonywania działalności
Ubezpieczenie narzędzi poza warsztatem jest szczególnie ważne, gdy sprzęt codziennie pracuje razem z Tobą u klientów.
Tester diagnostyczny, laptop, mierniki, elektronarzędzia i specjalistyczne zestawy kluczy mogą stanowić znaczną część majątku mobilnego serwisu. Utrata jednego urządzenia potrafi utrudnić realizację kolejnych zleceń.
Dlatego przy przygotowaniu ubezpieczenia mobilnego warsztatu sprawdzam możliwość włączenia klauzuli ochrony wyposażenia poza miejscem stałego wykonywania działalności.
Ubezpieczyciele mogą stosować różne nazwy, na przykład „ubezpieczenie mienia poza miejscem ubezpieczenia”. Istotna jest treść rozszerzenia: jaki sprzęt obejmuje, gdzie działa i przy jakich zdarzeniach.
Co sprawdzam w takim rozszerzeniu?
Przede wszystkim ustalam:
- czy ochrona obejmuje użytkowanie narzędzi u klienta;
- czy uwzględnia sprzęt przewożony między zleceniami;
- jakie zasady dotyczą załadunku i rozładunku;
- czy obejmuje kradzież z samochodu;
- czy obowiązuje również przy pozostawieniu wyposażenia na noc;
- jaki teren obejmuje ochrona;
- czy przewidziano limit na pojedyncze urządzenie;
- jaka część szkody pozostaje do pokrycia przez właściciela.
Rozszerzenie miejsca ochrony nie oznacza automatycznie ochrony od każdego uszkodzenia. Upuszczenie urządzenia, awaria, zalanie i kradzież wymagają sprawdzenia właściwych zapisów.
Ubezpieczenie narzędzi w samochodzie. Na co zwrócić uwagę?
Samochód serwisowy jest jednocześnie środkiem transportu i miejscem przechowywania wyposażenia. To trzeba uwzględnić podczas rozmowy o polisie.
Przy ubezpieczeniu narzędzi w samochodzie sprawdzam osobno:
- Szkody podczas przewozu sprzętu.
- Kradzież z włamaniem do pojazdu.
- Kradzież wyposażenia razem z samochodem.
- Przechowywanie narzędzi pomiędzy zleceniami i po zakończeniu pracy.
Każda z tych sytuacji może podlegać innym warunkom. Znaczenie mogą mieć zabezpieczenia pojazdu, sposób schowania sprzętu oraz ograniczenia dotyczące miejsca lub czasu postoju.
Nie zakładaj też, że autocasco samochodu serwisowego obejmuje wszystkie przewożone narzędzia. Ochronę auta, jego stałej zabudowy i przewożonego wyposażenia trzeba zweryfikować oddzielnie.
Ubezpieczenie sprzętu diagnostycznego
Jeżeli pracujesz z testerem, laptopem lub innymi urządzeniami elektronicznymi, powiedz o tym już na etapie przygotowania oferty.
Przy ubezpieczeniu sprzętu diagnostycznego sprawdzam, czy urządzenia przenośne są objęte ochroną podczas użytkowania poza siedzibą. Weryfikuję też zakres zdarzeń, limity oraz sposób ustalenia wartości urządzenia.
Warto przygotować spis najważniejszego sprzętu: nazwę, model, numer seryjny, jeśli jest dostępny, i wartość. Dzięki temu łatwiej określić, jakiego zakresu potrzebujesz oraz jakie dokumenty mogą być przydatne po szkodzie.
Osobnej analizy wymagają urządzenia wypożyczone, leasingowane lub należące do innej firmy.
Masz warsztat i dodatkowo dojeżdżasz do klientów?
Powiedz o tym przy zawieraniu lub odnawianiu umowy. Jeżeli dopiero rozszerzasz działalność o usługi mobilne, sprawdź polisę przed rozpoczęciem wyjazdów.
Trzeba zweryfikować zarówno OC za pracę poza zakładem, jak i ochronę wyposażenia wywożonego z warsztatu. Zmiana sposobu pracy może wymagać odpowiedniego rozszerzenia umowy.
Ogólne zasady doboru ochrony znajdziesz również na stronie ubezpieczenie warsztatu samochodowego.
Ile kosztuje ubezpieczenie mechanika mobilnego?
Składka zależy od wykonywanych usług, zakresu ochrony, sum i limitów, wartości wyposażenia oraz informacji wymaganych przez ubezpieczyciela.
Do przygotowania propozycji potrzebuję między innymi:
- opisu napraw, które wykonujesz;
- informacji o obsługiwanych pojazdach;
- wartości sprzętu zabieranego do klientów;
- sposobu przechowywania narzędzi w samochodzie;
- informacji o pracownikach, jeśli ich zatrudniasz;
- historii szkód.
Podaj również, czy przestawiasz pojazdy klientów lub wykonujesz jazdy próbne. Te czynności wymagają sprawdzenia zakresu odpowiedzialności.
Cenę porównuję razem z warunkami. Wyjaśniam, jakie zdarzenia obejmuje propozycja, jakie ma limity i w jakich sytuacjach ochrona może być ograniczona.
Najczęstsze pytania o ubezpieczenie mobilnego warsztatu
Czy można ubezpieczyć mechanika bez stacjonarnego warsztatu?
Można szukać ochrony dopasowanej do działalności prowadzonej z dojazdem do klientów. Dostępność oferty i warunki zależą od rodzaju usług oraz oceny ubezpieczyciela.
Czy zwykłe OC działalności wystarczy do mobilnej mechaniki?
Nie można tego potwierdzić na podstawie samej nazwy polisy. Trzeba sprawdzić objęcie usług mobilnych, szkód w naprawianych pojazdach oraz odpowiedzialności za skutki wykonanej usługi.
Czy polisa obejmie tester uszkodzony u klienta?
Wymaga to sprawdzenia, czy urządzenie jest objęte umową, czy ochrona działa poza siedzibą i czy obejmuje przyczynę uszkodzenia. Znaczenie mają również limity i wyłączenia.
Czy narzędzia pozostawione w aucie na noc są chronione?
Trzeba zweryfikować warunki konkretnej umowy. Mogą występować ograniczenia dotyczące przechowywania wyposażenia w pojeździe, zabezpieczeń i miejsca postoju.
Dobiorę ubezpieczenie do Twojej pracy w terenie
Od 15 lat jestem związany z branżą motoryzacyjną. Dziś w MOTO AGENT 24 wykorzystuję tę znajomość branży przy doborze ubezpieczeń dla warsztatów i firm motoryzacyjnych.
Jeżeli pracujesz mobilnie, sprawdzę możliwości ochrony samochodów klientów oraz sprzętu, który zabierasz na zlecenia. Porównam klauzule, limity i udziały własne, a następnie wyjaśnię Ci różnice prostym językiem.
W przypadku szkody pomagam przygotować zgłoszenie, zebrać dokumenty i przejść przez kontakt z ubezpieczycielem. Więcej informacji znajdziesz w zakładce pomoc po szkodzie.
Chcesz ubezpieczyć mobilny serwis lub sprawdzić obecną polisę? Zadzwoń pod numer 501 931 900 albo napisz na biuro@motoagent24.pl. Podaj, jakie naprawy wykonujesz i jaki sprzęt zabierasz do klientów. Przygotuję propozycję dopasowaną do Twojej działalności.