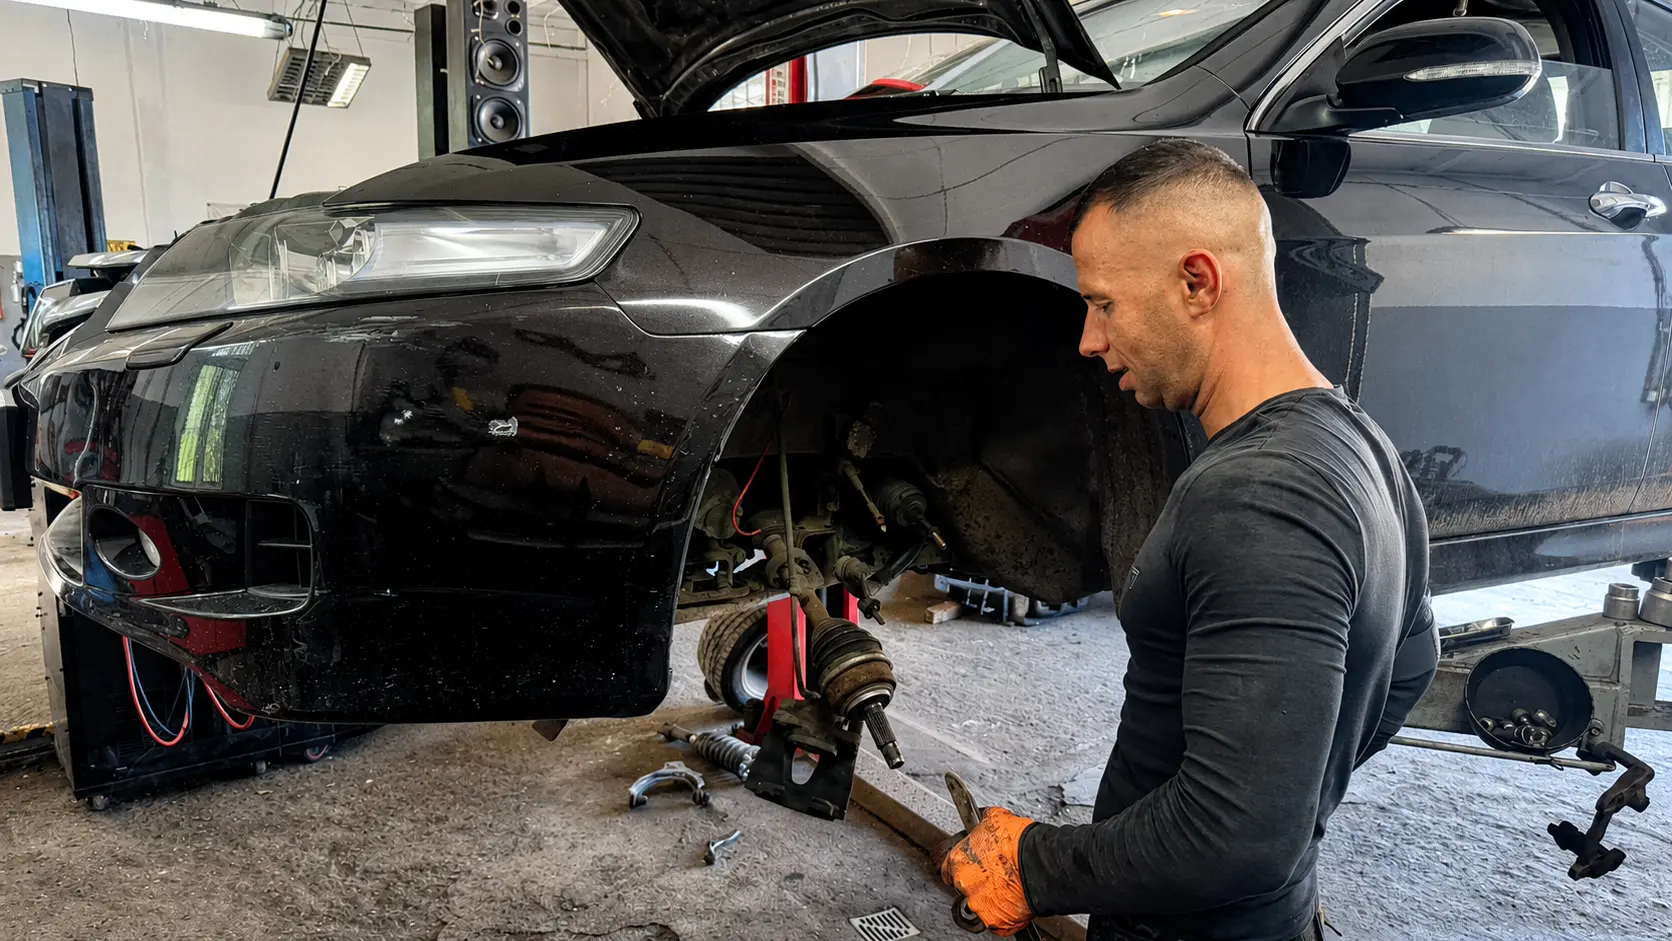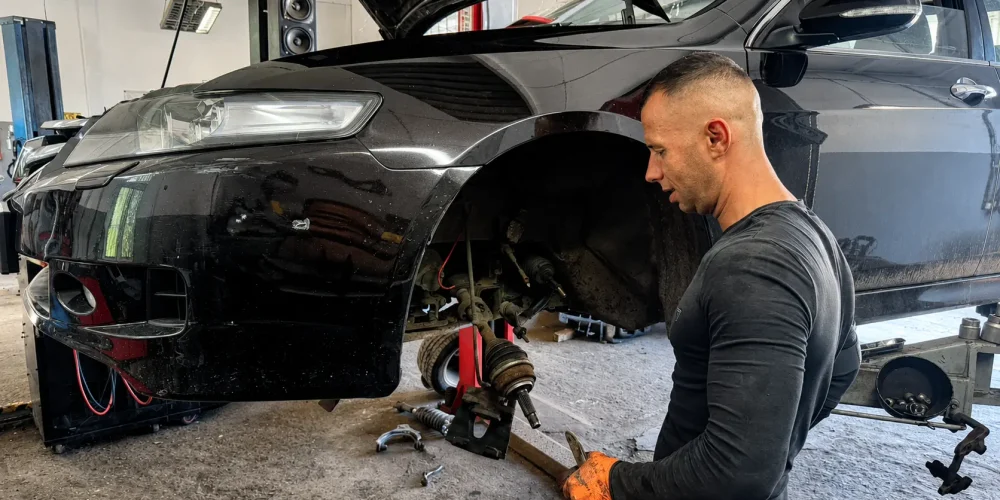
Mechanik uszkodził samochód klienta podczas naprawy. Taka sytuacja może zacząć się od pozornie drobnego błędu. Podczas demontażu zapieczonego elementu dochodzi do uszkodzenia sąsiedniej części. Ramię podnośnika wgniata próg. Pracownik przestawia auto i uderza w wyposażenie hali. Przy pracy z instalacją elektryczną powstaje zwarcie. Jedno zdarzenie może oznaczać szkodę liczoną w tysiącach, a przy drogim pojeździe nawet w dziesiątkach lub setkach tysięcy złotych.
Właściciel warsztatu ma polisę OC działalności, więc zakłada, że ubezpieczyciel zapłaci za naprawę samochodu klienta. Taka odpowiedź wcale nie jest oczywista. Standardowe OC firmy często wyłącza szkody w rzeczach, które zostały przyjęte do naprawy, serwisu lub obróbki. Ochronę trzeba włączyć odpowiednią klauzulą, a następnie sprawdzić jej limit, udział własny i wyłączenia.
Mechanik uszkodził samochód klienta. Kto odpowiada za szkodę?
Przyjęcie pojazdu do naprawy tworzy między klientem a warsztatem zobowiązanie. Warsztat ma wykonać uzgodnioną usługę z należytą starannością i zwrócić samochód w odpowiednim stanie.
Jeżeli podczas naprawy pojazd zostanie uszkodzony, odpowiedzialność warsztatu może wynikać przede wszystkim z art. 471 Kodeksu cywilnego. Przepis przewiduje obowiązek naprawienia szkody wynikającej z niewykonania albo nienależytego wykonania zobowiązania, chyba że było ono następstwem okoliczności, za które wykonawca nie odpowiada. Warsztat odpowiada również za osoby, którymi posługuje się przy wykonaniu usługi, na zasadach określonych w art. 474 Kodeksu cywilnego. Aktualny tekst Kodeksu cywilnego można sprawdzić w bazie ELI.
W praktyce trzeba ustalić:
- czy szkoda powstała w czasie, gdy pojazd znajdował się w warsztacie,
- co dokładnie zostało uszkodzone,
- jaka czynność była wykonywana w chwili zdarzenia,
- czy istnieje związek między działaniem warsztatu a uszkodzeniem,
- jaki jest uzasadniony koszt przywrócenia pojazdu do stanu sprzed szkody.
Odpowiedzialność warsztatu i odpowiedzialność ubezpieczyciela to jednak dwie osobne kwestie. Warsztat może odpowiadać wobec klienta, a ubezpieczyciel może odmówić wypłaty, jeżeli konkretna szkoda nie mieści się w zakresie polisy.
Dlaczego zwykłe OC działalności może nie wystarczyć?
Samochód przyjęty do warsztatu staje się rzeczą powierzoną, ale podczas wykonywania usługi jest również przedmiotem naprawy, serwisu lub obróbki. To rozróżnienie ma znaczenie.
W ogólnych warunkach ubezpieczenia szkody w takich rzeczach bywają wyłączone z zakresu podstawowego. Dopiero dodatkowa klauzula włącza odpowiedzialność za uszkodzenie lub zniszczenie rzeczy, na której warsztat wykonywał usługę.
W zależności od towarzystwa te ryzyka mogą być opisane w różnych miejscach OWU, objęte osobnymi klauzulami albo ograniczone dodatkowymi warunkami. Podobnie brzmiące zapisy nie zawsze zapewniają taki sam zakres ochrony. Dlatego polisy warsztatu nie powinno się oceniać wyłącznie na podstawie nazwy rozszerzenia widocznej w dokumencie.
Samo określenie „mienie powierzone” na polisie nie potwierdza więc pełnej ochrony samochodu klienta. Trzeba przeczytać treść klauzuli i sprawdzić, czy obejmuje pojazd będący przedmiotem wykonywanej naprawy.
Trzy szkody, trzy różne zakresy ochrony
1. Uszkodzenie powstało bezpośrednio podczas naprawy
Mechanik demontuje zapieczony element i uszkadza część znajdującą się obok. Nieprawidłowo ustawione ramię podnośnika wgniata próg. Podczas prac elektrycznych dochodzi do zwarcia i uszkodzenia sterownika.
W takich sytuacjach najważniejsza jest klauzula obejmująca szkody w rzeczach stanowiących przedmiot obróbki, naprawy lub serwisu. Trzeba sprawdzić, jak ubezpieczyciel definiuje przedmiot wykonywanej pracy. W zależności od OWU i okoliczności może chodzić o cały samochód albo wyłącznie o konkretny element, przy którym wykonywano usługę.
2. Samochód został uszkodzony podczas postoju lub przestawiania
Auto oczekuje na odbiór i zostaje uszkodzone przez spadające narzędzie. Pracownik przestawia pojazd na terenie warsztatu i uderza w bramę. W nocy dochodzi do kradzieży albo zniszczenia samochodu pozostawionego na placu.
Tutaj znaczenie mogą mieć zapisy dotyczące rzeczy znajdujących się w pieczy, pod dozorem lub kontrolą warsztatu, a czasem odrębne warunki odnoszące się do pojazdów. Kradzież, parkowanie oraz korzystanie z pojazdu często podlegają dodatkowym wymaganiom i wyłączeniom.
3. Szkoda ujawniła się po wydaniu samochodu
Po naprawie samochód wraca do klienta, lecz źle zamontowany przewód powoduje wyciek płynu, przegrzanie i uszkodzenie silnika. Wtedy analizuje się odpowiedzialność za wykonaną usługę oraz szkody powstałe po jej zakończeniu.
Ten temat szerzej opisuję w artykule Szkoda po naprawie samochodu a OC warsztatu.
Prawdziwe przypadki pokazują skalę problemu
Uszkodzenie pojazdu podczas naprawy i spór o zakres OC
W sprawie o sygnaturze VIII GC 117/17 sąd analizował uszkodzenie samochodu podczas naprawy w warsztacie oraz zakres odpowiedzialności odszkodowawczej. Sprawa pokazuje, że po zdarzeniu badana jest zarówno odpowiedzialność warsztatu, jak i dokładny zakres ochrony udzielonej przez ubezpieczyciela. Zobacz orzeczenie VIII GC 117/17.
Samochodu po wizycie w warsztacie nie można było uruchomić
W sprawie I C 219/23 właścicielka oddała samochód do naprawy. W warsztacie doszło do uszkodzenia pojazdu, którego później nie można było uruchomić. Spór dotyczył między innymi kosztów potrzebnych do usunięcia szkody. Zobacz orzeczenie I C 219/23.
Wadliwy montaż doprowadził do zatarcia silnika
W sprawie I C 273/23 nieprawidłowo zamontowano przewód płynu chłodniczego. Podczas jazdy doszło do wycieku, a następnie do zatarcia silnika i uszkodzenia kolejnych podzespołów. To przykład pokazujący, jak drobny błąd podczas naprawy może doprowadzić do znacznie większej szkody ujawnionej już po wydaniu auta. Zobacz orzeczenie I C 273/23.
Każda sprawa zależy od własnych okoliczności. Orzeczenia nie oznaczają, że każda podobna szkoda zakończy się identycznie. Dobrze pokazują jednak, jak ważne są dokumentacja, ustalenie związku przyczynowego i właściwy zakres OC warsztatu.
Czy ubezpieczyciel pokryje całą naprawę samochodu?
Nawet prawidłowo dobrana klauzula nie oznacza automatycznie wypłaty całej żądanej kwoty. Ubezpieczyciel sprawdzi odpowiedzialność warsztatu, okoliczności zdarzenia i postanowienia umowy.
Znaczenie mają między innymi:
- suma gwarancyjna i podlimit przypisany do klauzuli,
- franszyza lub udział własny,
- zakres zgłoszonej działalności warsztatu,
- definicja przedmiotu naprawy,
- wyłączenia dotyczące określonych czynności albo pojazdów,
- zasady ochrony podczas jazdy próbnej i przestawiania auta,
- szkody wyrządzone umyślnie lub wskutek rażącego niedbalstwa,
- obowiązki dotyczące zabezpieczenia pojazdów i kluczyków.
W wielu polisach problemem jest niski podlimit. Warsztat może mieć główną sumę gwarancyjną wynoszącą 1 000 000 zł, ale ochrona samochodów klientów może być ograniczona do znacznie niższej kwoty. Przy jednym drogim pojeździe taki limit może okazać się niewystarczający.
Trzeba też odróżnić koszt poprawienia wadliwie wykonanej usługi od szkody wyrządzonej w innym mieniu lub części pojazdu. Polisa OC często nie finansuje ponownego wykonania samej źle zrealizowanej pracy. Może natomiast, zależnie od OWU, obejmować jej szkodliwe następstwa. Granica między tymi kosztami wymaga analizy konkretnego przypadku.
Co zrobić natychmiast po uszkodzeniu auta klienta?
Pierwsze działania warsztatu mogą mieć później duże znaczenie dla likwidacji szkody.
- Przerwij pracę i zabezpiecz pojazd przed dalszym uszkodzeniem.
- Zrób zdjęcia całego samochodu, miejsca zdarzenia, uszkodzeń, narzędzi i stanowiska.
- Zapisz datę, godzinę, wykonywaną czynność oraz dane osób obecnych przy zdarzeniu.
- Zachowaj zlecenie naprawy, protokół przyjęcia pojazdu i dokumentację wcześniejszego stanu auta.
- Nie naprawiaj szkody i nie wyrzucaj uszkodzonych części przed uzgodnieniem oględzin, chyba że dalsza zwłoka zwiększałaby rozmiar szkody.
- Zgłoś zdarzenie ubezpieczycielowi zgodnie z terminem i procedurą określoną w polisie.
- Nie składaj klientowi pochopnej obietnicy wypłaty określonej kwoty. Uczciwie poinformuj go o zdarzeniu i dalszej procedurze.
Warto również sporządzić krótki wewnętrzny protokół. Powinien opisywać fakty, bez zgadywania przyczyn i bez dopisywania ocen, których na tym etapie nie da się potwierdzić.
Jak dobrać polisę, która chroni samochody podczas naprawy?
Rzetelna odpowiedź wymaga analizy całej umowy, a nie znalezienia jednego hasła na polisie. Trzeba zestawić zakres podstawowy z klauzulami dodatkowymi, definicjami, limitami odpowiedzialności i wyłączeniami zawartymi w OWU. Znaczenie ma również rodzaj wykonywanych usług, wartość przyjmowanych samochodów oraz sposób, w jaki pojazdy są przechowywane, przestawiane i testowane.
Dwie polisy opisane jako OC warsztatu mogą działać zupełnie inaczej przy tej samej szkodzie. Jedna może obejmować uszkodzenie samochodu bezpośrednio podczas naprawy, druga zapewniać ochronę tylko wtedy, gdy pojazd pozostaje pod dozorem, ale nie jest w danym momencie przedmiotem wykonywanej pracy. Różnica ujawnia się zwykle dopiero podczas szczegółowej analizy albo po zgłoszeniu szkody.
W MOTO AGENT 24 specjalizuję się w ubezpieczeniach warsztatów samochodowych. Dobieram zakres ochrony do rodzaju wykonywanych usług, wartości przyjmowanych pojazdów i sposobu działania konkretnej firmy. Porównuję dostępne rozwiązania, wyjaśniam najważniejsze różnice i przygotowuję polisę obejmującą rzeczywiste ryzyka warsztatu. Jeżeli właściciel ma już ubezpieczenie, mogę również przeanalizować jego obecną umowę i wskazać ewentualne luki w ochronie.
Więcej informacji znajdziesz również w materiałach:
- Ubezpieczenie mienia powierzonego w warsztacie,
- Co powinna zawierać polisa warsztatu samochodowego?,
- Ile kosztuje ubezpieczenie warsztatu samochodowego?.
Sprawdź OC warsztatu przed pierwszą szkodą
Jedno uszkodzenie drogiego samochodu może obciążyć firmę kwotą wielokrotnie wyższą niż roczna składka za ubezpieczenie. Największe ryzyko pojawia się wtedy, gdy właściciel warsztatu dowiaduje się o wyłączeniu albo niskim podlimicie dopiero po zgłoszeniu szkody.
W MOTO AGENT 24 przygotowuję ubezpieczenia dla warsztatów samochodowych. Dobieram ochronę odpowiedzialności za pojazdy klientów, szkody powstałe podczas naprawy, mienie pozostające pod dozorem oraz szkody ujawnione po wykonaniu usługi. Ustalam również odpowiednie limity i sprawdzam najważniejsze wyłączenia. Klient może u mnie porównać dostępne rozwiązania i zawrzeć polisę dopasowaną do działalności swojego warsztatu.
Chcesz ubezpieczyć warsztat albo sprawdzić, czy obecna polisa zapewnia właściwą ochronę? Zadzwoń pod numer 501 931 900 lub skorzystaj z formularza kontaktowego na stronie MOTO AGENT 24.