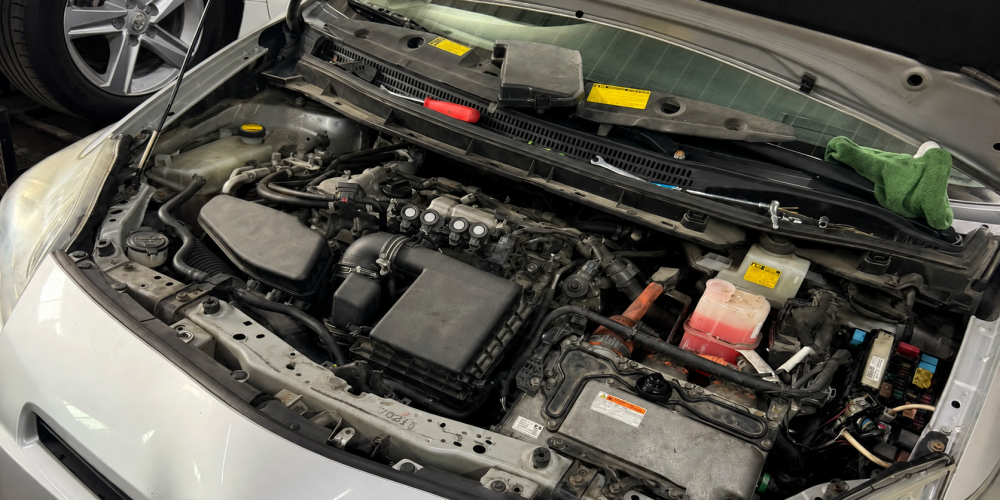
Samochód opuszcza warsztat po wykonanej naprawie. Przez kilka dni wszystko działa prawidłowo. Później silnik nagle gaśnie, a pojazd wraca do serwisu na lawecie. Po demontażu okazuje się, że doszło do poważnej awarii rozrządu i uszkodzenia silnika.
Klient wskazuje warsztat, który wykonywał naprawę. Mechanik podejrzewa wadę zamontowanej części. Hurtownia chce przeprowadzić własną ekspertyzę, a producent oczekuje przekazania uszkodzonego elementu.
W takiej sytuacji szybko pojawiają się dwa pytania:
- kto odpowiada za powstałą szkodę,
- czy OC warsztatu pokryje koszt naprawy silnika?
Odpowiedź zależy od przyczyny awarii, sposobu wykonania usługi i dokładnego zakresu ubezpieczenia.
Od lat pracuję z właścicielami warsztatów, mechanikami i dostawcami części. Wiem, że po takiej awarii mechanik często znajduje się pomiędzy klientem oczekującym szybkiej naprawy, hurtownią przyjmującą reklamację i producentem, który chce przeprowadzić własną ekspertyzę.
Znam też realia codziennej pracy serwisu. Samochód zajmuje stanowisko, klient potrzebuje auta, terminy kolejnych napraw zaczynają się przesuwać, a nadal nie wiadomo, kto ostatecznie pokryje koszt uszkodzonego silnika. Właśnie w takich sytuacjach wychodzi, czy polisa została przygotowana dla prawdziwego warsztatu, czy jest zwykłym OC działalności z przypadkowym zakresem.
Szkoda po naprawie samochodu może ujawnić się dopiero po czasie
Część błędów można zauważyć jeszcze podczas pracy albo jazdy próbnej. Inne ujawniają się dopiero po przejechaniu kilkudziesięciu, kilkuset lub kilku tysięcy kilometrów.
Przykładowe sytuacje:
- po wymianie rozrządu dochodzi do przeskoczenia albo zerwania paska,
- niewłaściwie zamontowane koło luzuje się podczas jazdy,
- nieszczelność powoduje utratę oleju i zatarcie silnika,
- źle podłączony przewód prowadzi do zwarcia instalacji,
- błąd przy naprawie układu hamulcowego przyczynia się do kolizji,
- zamontowana część ulega uszkodzeniu i niszczy inne elementy pojazdu.
Wydanie samochodu klientowi nie kończy automatycznie odpowiedzialności warsztatu. Jeżeli późniejsza szkoda pozostaje w związku z wadliwie wykonaną usługą, klient może wystąpić wobec warsztatu z roszczeniem.
Podstawą odpowiedzialności może być między innymi art. 471 Kodeksu cywilnego. Zgodnie z nim przedsiębiorca może odpowiadać za szkodę wynikającą z niewykonania albo nienależytego wykonania zobowiązania.
Trzeba jednak ustalić, czy pomiędzy działaniem warsztatu a uszkodzeniem pojazdu rzeczywiście występuje związek przyczynowy.
Przykład z warsztatu: pęknięta szpilka napinacza rozrządu
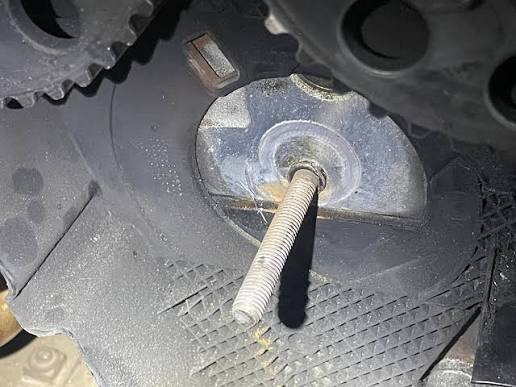
Mechanicy pracujący przy samochodach z grupy VAG znają przypadki uszkodzeń szpilki mocującej napinacz paska rozrządu.
Samochód trafia do warsztatu na wymianę kompletnego rozrządu. Po wykonaniu usługi pojazd zostaje wydany klientowi. Po pewnym czasie szpilka pęka albo luzuje się, napinacz traci prawidłowe położenie, a pasek przeskakuje.
W silniku kolizyjnym może to doprowadzić do kontaktu tłoków z zaworami. Skutkiem bywa uszkodzenie głowicy, zaworów, tłoków oraz innych elementów silnika.
Producent części Schaeffler w swoich materiałach technicznych dotyczących montażu rozrządu w silnikach VW wskazuje, że nieprawidłowe zamontowanie szpilki może doprowadzić do uszkodzenia paska rozrządu albo silnika.
Podobne przypadki są opisywane przez mechaników i właścicieli samochodów na forach branżowych. Samo pęknięcie szpilki nie pozwala jednak automatycznie wskazać winnego.
Ekspertyza powinna odpowiedzieć między innymi na pytania:
- czy zamontowano nową szpilkę,
- czy zastosowano część właściwą dla danego silnika,
- czy gwint w głowicy albo bloku był w odpowiednim stanie,
- czy zachowano wymaganą procedurę montażu,
- czy zastosowano właściwy moment i sposób dokręcenia,
- czy szpilka została przeciążona,
- czy przyczyną była wada materiałowa części,
- czy do awarii przyczyniła się inna usterka silnika.
Dopiero po ustaleniu przyczyny można oceniać odpowiedzialność warsztatu, dostawcy części albo jej producenta.
Awaria po naprawie nie przesądza o winie mechanika
Zbieżność czasowa ma znaczenie, lecz sama nie wystarcza do przypisania odpowiedzialności.
Jeżeli rozrząd został wymieniony w poniedziałek, a silnik uległ awarii w piątek, klient może podejrzewać błąd warsztatu. Nadal trzeba wykazać, że szkoda wynikała z nieprawidłowego montażu, zastosowania niewłaściwej części, niewykonania wymaganych czynności albo innego zaniedbania.
Możliwy jest również scenariusz, w którym:
- zamontowana część posiadała ukrytą wadę materiałową,
- uszkodzeniu uległ element nieobjęty wcześniejszą naprawą,
- klient kontynuował jazdę mimo pojawienia się objawów awarii,
- pojazd był później naprawiany albo modyfikowany w innym miejscu,
- przyczyna szkody nie pozostaje w związku z usługą warsztatu.
Dlatego warsztat nie powinien pochopnie przyjmować odpowiedzialności ani obiecywać klientowi pokrycia wszystkich kosztów przed przeprowadzeniem oględzin.
Z jakością części bywa różnie
Mechanicy dobrze wiedzą, że z powtarzalnością jakości części bywa dziś różnie. Dotyczy to zarówno tańszych zamienników, jak i podzespołów pochodzących od rozpoznawalnych producentów.
Dwie części znajdujące się w identycznych opakowaniach mogą pochodzić z różnych partii, fabryk albo okresów produkcji. Warsztat może prawidłowo wykonać montaż, a mimo to po pewnym czasie część ulegnie awarii.
Może również dojść do sytuacji odwrotnej. Część była sprawna, ale niewłaściwy montaż, uszkodzony gwint albo nieprawidłowy moment dokręcenia doprowadziły do szkody.
Znam ten problem z rozmów z mechanikami. Właściciel warsztatu zamawia część w hurtowni, montuje ją zgodnie ze swoją wiedzą, wydaje sprawny samochód, a po kilku dniach klient wraca z poważną awarią. Hurtownia rozpoczyna procedurę reklamacyjną, producent chce zbadać część, a klient oczekuje natychmiastowej naprawy pojazdu.
Dlatego w swojej pracy nie zakładam z góry, że każda awaria po naprawie wynika z błędu mechanika. Najpierw trzeba ustalić przyczynę techniczną, sprawdzić dokumentację i zabezpieczyć uszkodzone elementy. Dopiero wtedy można oceniać odpowiedzialność warsztatu, hurtowni albo producenta.
Co może pokryć OC warsztatu?
Zakres ochrony zależy od zapisów konkretnej umowy. Standardowe OC warsztatu może nie obejmować odpowiedzialności związanej z naprawianymi pojazdami oraz szkodami ujawnionymi po zakończeniu usługi.
W polisie warsztatu należy sprawdzić przede wszystkim ochronę dotyczącą:
- szkód w rzeczach stanowiących przedmiot naprawy, obróbki lub serwisu,
- mienia znajdującego się w pieczy, pod dozorem lub kontrolą warsztatu,
- odpowiedzialności po wykonaniu i przekazaniu usługi,
- szkód spowodowanych przez zamontowane części,
- OC za produkt wprowadzony do obrotu,
- szkód wyrządzonych przez pracowników,
- kosztów obrony prawnej i udziału rzeczoznawcy.
Jako agent specjalizujący się w ubezpieczeniach warsztatów wiem, jak przygotować ochronę obejmującą odpowiedzialność za usługę również po wydaniu samochodu klientowi. Taki zakres wymaga odpowiednich zapisów dotyczących szkód powstałych po wykonaniu pracy, odpowiedzialności za produkt oraz szkód wyrządzonych przez zamontowane części.
Podczas przygotowywania polisy sprawdzam, w jaki sposób warsztat pracuje, kto kupuje części, czy klient może dostarczyć własne podzespoły, jakie naprawy są wykonywane oraz jakiej wartości samochody są obsługiwane. Dopiero na tej podstawie można dobrać właściwe rozszerzenia i limity.
W wielu polisach widzę ochronę działającą wyłącznie wtedy, gdy samochód znajduje się w warsztacie. Tymczasem poważna szkoda może ujawnić się kilka dni po wydaniu pojazdu. Jeżeli w umowie zabraknie odpowiedzialności po wykonaniu usługi, sam wysoki limit podstawowego OC może niewiele pomóc.
Koszt poprawienia usługi a szkoda w innych elementach pojazdu
W ubezpieczeniach OC istotne jest rozróżnienie dwóch rodzajów kosztów.
Ponowne wykonanie wadliwej usługi
Jeżeli warsztat nieprawidłowo zamontował konkretną część, koszt poprawienia własnej pracy może pozostać po stronie warsztatu.
Przykładem może być:
- ponowny montaż rozrządu,
- wymiana wadliwie zamontowanej części,
- robocizna potrzebna do poprawienia wcześniejszej usługi.
W wielu polisach koszt ponownego wykonania własnej, wadliwej pracy znajduje się poza zakresem OC.
Szkoda wyrządzona w innych elementach samochodu
Inaczej może wyglądać odpowiedzialność za dalsze skutki błędu.
Jeżeli niewłaściwie zamontowany napinacz doprowadził do przeskoczenia paska i uszkodzenia zaworów, głowicy albo tłoków, mamy do czynienia z dodatkową szkodą w innych elementach pojazdu.
Odpowiednio przygotowane OC warsztatu może pokryć takie następstwa, zgodnie z warunkami umowy, limitem odpowiedzialności, franszyzą i wyłączeniami.
Ta różnica ma ogromne znaczenie. Koszt wymiany jednej części może wynosić kilkaset złotych, natomiast uszkodzenie silnika może oznaczać wydatek liczony w dziesiątkach tysięcy złotych.
Co w sytuacji, gdy część kupił warsztat?
Jeżeli warsztat kupił część w hurtowni, sprzedał ją klientowi i zamontował w samochodzie, trzeba ustalić źródło szkody.
Możliwe są dwa podstawowe scenariusze:
- Część była sprawna, ale została nieprawidłowo zamontowana.
- Montaż przeprowadzono prawidłowo, lecz część posiadała wadę materiałową albo produkcyjną.
W pierwszym przypadku odpowiedzialność może obciążyć warsztat. W drugim konieczne może być skierowanie roszczenia do sprzedawcy, dystrybutora albo producenta części.
Dla klienta pierwszym adresatem roszczenia często pozostaje warsztat, ponieważ to z nim zawarł umowę i jemu zapłacił za część oraz usługę. Później ubezpieczyciel albo sam warsztat może dochodzić zwrotu poniesionych kosztów od podmiotu odpowiedzialnego za wadliwy produkt.
W praktyce większość warsztatów nie ogranicza się do samego montażu. Mechanik zamawia część w hurtowni, dolicza ją do zlecenia i przekazuje klientowi razem z wykonaną usługą. Z punktu widzenia ubezpieczenia oznacza to, że trzeba przeanalizować również odpowiedzialność za produkt wprowadzony do obrotu.
Zwracam na to szczególną uwagę podczas przygotowywania polisy. Ochrona samej robocizny może okazać się zbyt wąska, jeżeli warsztat regularnie kupuje, sprzedaje i montuje części.
Polisa powinna uwzględniać rzeczywisty model działania firmy, a nie wyłącznie kod PKD zapisany w dokumentach.
Co w sytuacji, gdy część dostarczył klient?
Coraz częściej klient przyjeżdża z częścią kupioną samodzielnie w internecie. Czasem kieruje się ceną, czasem zapewnieniem sprzedawcy, że podzespół pasuje do konkretnego modelu.
Mechanik ma wykonać sam montaż, ale w razie awarii klient i tak w pierwszej kolejności wraca do warsztatu.
Jeżeli klient sam kupił część i przekazał ją do zamontowania, zakres odpowiedzialności wygląda inaczej. Warsztat nadal odpowiada za prawidłowe wykonanie montażu. Nie odpowiada automatycznie za ukrytą wadę produkcyjną części, której nie mógł wykryć podczas standardowej kontroli.
Mechanik powinien jednak zareagować, jeśli zauważy, że dostarczona część:
- jest niewłaściwa dla danego samochodu,
- nosi ślady uszkodzenia,
- jest niekompletna,
- ma wątpliwą jakość,
- nie pozwala na prawidłowe wykonanie naprawy.
Kodeks cywilny przewiduje obowiązek poinformowania zamawiającego, jeżeli dostarczony materiał nie nadaje się do prawidłowego wykonania usługi albo występują inne przeszkody mogące wpłynąć na jej rezultat.
Warto odnotować w zleceniu, że część dostarczył klient. Jeżeli mechanik zgłasza zastrzeżenia, informacja powinna zostać zapisana przed rozpoczęciem naprawy.
Sam podpis klienta pod oświadczeniem „montaż na własną odpowiedzialność” nie rozwiąże każdej sytuacji. Warsztat pozostaje profesjonalistą i nadal odpowiada za jakość wykonanej usługi.
Znam ten problem z rozmów z mechanikami. Dlatego podczas analizy ryzyka pytam, czy warsztat montuje części dostarczone przez klientów i jak dokumentuje takie zlecenia. Ma to znaczenie zarówno przy ocenie odpowiedzialności, jak i podczas ustalania zakresu ubezpieczenia.
Co zrobić, gdy samochód wraca z uszkodzonym silnikiem?
Pierwsze działania mogą później zdecydować o wyniku postępowania likwidacyjnego.
Warsztat powinien:
- Poprosić klienta o przerwanie dalszej jazdy i dostarczenie pojazdu na lawecie.
- Zapisać przebieg samochodu oraz okoliczności wystąpienia awarii.
- Wykonać dokładną dokumentację zdjęciową.
- Zabezpieczyć uszkodzone części i nie przekazywać ich bez potwierdzenia.
- Sprawdzić wcześniejsze zlecenie, fakturę oraz listę zamontowanych elementów.
- Powiadomić ubezpieczyciela przed rozpoczęciem kosztownej naprawy.
- Umożliwić przeprowadzenie oględzin przez rzeczoznawcę.
- Unikać pochopnego potwierdzania swojej winy.
- Zachować korespondencję z klientem, hurtownią i producentem części.
Rozebranie silnika albo wyrzucenie uszkodzonego elementu przed oględzinami może utrudnić ustalenie przyczyny szkody. W razie sporu brak dowodów działa na niekorzyść każdej ze stron.
Niski limit OC może nie wystarczyć
Warsztat może posiadać właściwe rozszerzenie, ale z limitem wynoszącym 50 000 albo 100 000 zł.
Przy poważnym uszkodzeniu nowoczesnego silnika taki limit może zostać szybko wykorzystany. Do kosztów naprawy mogą dojść:
- transport pojazdu,
- diagnostyka,
- ekspertyza techniczna,
- samochód zastępczy,
- dodatkowe uszkodzenia,
- roszczenie związane z brakiem możliwości korzystania z pojazdu.
Limit powinien odpowiadać wartości samochodów obsługiwanych przez warsztat i możliwym rozmiarom jednej szkody.
Serwis naprawiający kilkuletnie samochody klasy premium potrzebuje innego poziomu ochrony niż niewielki punkt wykonujący podstawowe usługi przy starszych pojazdach.
Podczas analizy polisy pytam właściciela warsztatu, ile samochodów klientów może jednocześnie znajdować się na terenie firmy i jaka jest ich maksymalna wartość. Limit ustalony przypadkowo może wystarczyć na niewielką szkodę, ale nie na poważną awarię silnika albo uszkodzenie drogiego pojazdu.
Jak sprawdzam takie ryzyko w Standardzie MOTO AGENT 24?
Podczas analizy kompletnej polisy warsztatu sprawdzam między innymi:
- odpowiedzialność za pojazdy przyjęte do naprawy,
- ochronę podczas wykonywania usługi,
- odpowiedzialność po wydaniu samochodu,
- szkody wyrządzone przez zamontowane części,
- OC za produkt,
- działania pracowników,
- limity i franszyzy,
- najważniejsze wyłączenia odpowiedzialności.
Analiza opiera się na rzeczywistym sposobie działania warsztatu. Sprawdzam, kto zamawia części, jakie naprawy są wykonywane, jakiej wartości samochody trafiają do serwisu oraz czy warsztat prowadzi dokumentację przyjęcia i wydania pojazdu.
Wiem, jak przygotować ubezpieczenie warsztatu obejmujące odpowiedzialność za wykonaną usługę również po wydaniu samochodu klientowi. Ochronę trzeba jednak zbudować świadomie i dopasować do konkretnych czynności wykonywanych przez mechaników.
Polisa powinna odpowiadać temu, jak naprawdę pracuje warsztat
Dobrze znam środowisko warsztatowe i wiem, że właściciel serwisu potrzebuje ochrony przygotowanej pod samochody klientów, wykonywane naprawy, montowane części i szkody, które mogą ujawnić się już po opuszczeniu warsztatu.
W MOTO AGENT 24 potrafię przygotować ubezpieczenie obejmujące odpowiedzialność za wykonaną usługę również po wydaniu pojazdu klientowi.
Sprawdzam przy tym:
- szkody w samochodach przyjętych do naprawy,
- odpowiedzialność podczas wykonywania usługi,
- szkody ujawnione po wydaniu samochodu,
- odpowiedzialność za sprzedane i zamontowane części,
- części dostarczane przez klientów,
- działania pracowników,
- sumy gwarancyjne, podlimity i franszyzy,
- wyłączenia, które mogą zdecydować o wypłacie odszkodowania.
Nie dobieram polisy wyłącznie na podstawie nazwy działalności i rocznego obrotu. Pytam o sposób pracy warsztatu, obsługiwane pojazdy, zamawianie części i sytuacje, które rzeczywiście mogą wydarzyć się podczas naprawy.
Podsumowanie
Szkoda po naprawie samochodu może obciążyć warsztat również wtedy, gdy pojazd został już odebrany przez klienta. O odpowiedzialności decyduje przyczyna awarii, sposób wykonania usługi oraz związek pomiędzy naprawą a uszkodzeniem.
Pęknięta szpilka napinacza rozrządu może wynikać z błędu montażowego, uszkodzonego gwintu, niewłaściwej procedury albo wady samej części. Każdy przypadek wymaga technicznej analizy i zabezpieczenia dowodów.
Dobrze przygotowane OC warsztatu może pokryć szkody wyrządzone w innych elementach pojazdu, na przykład uszkodzenie silnika. Koszt poprawienia własnej usługi albo wymiany samej wadliwej części może pozostać po stronie warsztatu.
Jeżeli masz już polisę, możesz przesłać mi ją do analizy. Sprawdzę, czy obejmuje uszkodzenie pojazdu ujawnione po naprawie i czy ustalony limit wystarczy przy poważnej awarii silnika.
MOTO AGENT 24
Dariusz Rulewski
Telefon: 501 931 900
E-mail: biuro@motoagent24.pl
Sprawdzę zakres, limity oraz wyłączenia i pokażę Ci, jak polisa może zadziałać w konkretnych sytuacjach występujących w warsztacie.