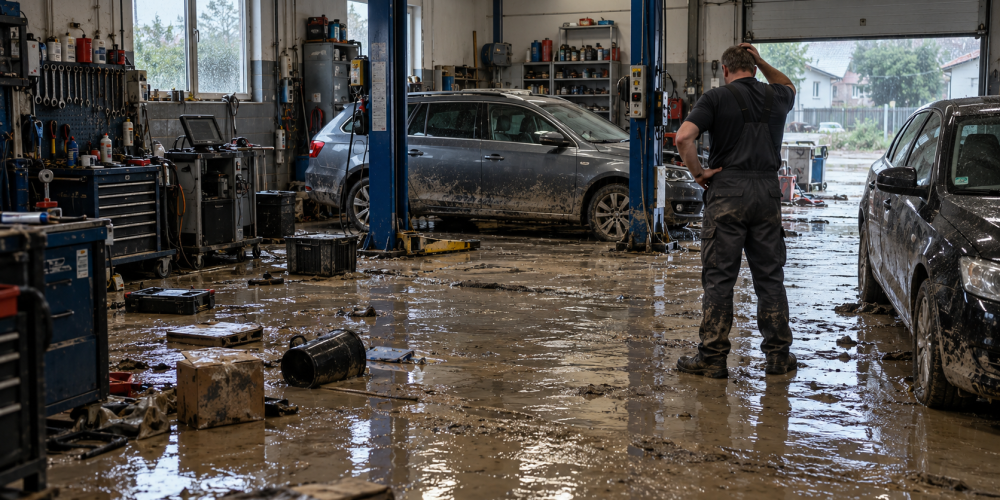
Szkody w warsztacie samochodowym nie ograniczają się do błędu mechanika podczas naprawy. Samochód może spaść z podnośnika, wybuch może uszkodzić wyposażenie, a gwałtowna ulewa w ciągu kilku minut zalać halę razem z pojazdami klientów.
To druga część serii poświęconej prawdziwym zdarzeniom z polskich warsztatów. W poprzednim artykule opisałem pożar samochodu oddanego do naprawy, poważny wypadek pracownika oraz zniszczenie kosztownego sprzętu. Możesz przeczytać go tutaj: „To wydarzyło się w polskich warsztatach. Czy Twoja polisa pokryłaby straty?”.
To, czy polisa warsztatu pokryje szkody, zależy od zakresu ochrony, zastosowanych klauzul, limitów odpowiedzialności orazwyłączeń zapisanych w OWU.
Tym razem przyjrzymy się kolejnym trzem zdarzeniom i sprawdzimy, jakie elementy ubezpieczenia warsztatu mogłyby mieć znaczenie przy likwidacji szkody.
Samochód dostawczy spadł z podnośnika i przycisnął człowieka
20 lipca 2022 roku w warsztacie samochodowym przy ulicy Łódzkiej w Kielcach doszło do poważnego wypadku. Podczas prac naprawczych Ford Transit spadł z podnośnika i przycisnął młodego mężczyznę do ściany.
Pojazd zablokował się o konstrukcję podnośnika. Strażacy wykorzystali wyciągarkę, aby odciągnąć samochód i uwolnić poszkodowanego. Mężczyzna został przewieziony do szpitala.
Źródło: Komenda Miejska Państwowej Straży Pożarnej w Kielcach – wypadek w warsztacie samochodowym
Jakie obszary ochrony mogą mieć znaczenie?
Przy takim zdarzeniu mogą pojawić się jednocześnie szkody osobowe, uszkodzenie naprawianego samochodu, awaria podnośnika oraz przestój stanowiska pracy. Samo ustalenie, że warsztat posiada polisę OC, nie daje jeszcze odpowiedzi, czy wszystkie te elementy są objęte ochroną.
Jeżeli poszkodowany był pracownikiem warsztatu, znaczenie może mieć OC pracodawcy. Takie rozszerzenie może obejmować roszczenia cywilne związane z wypadkiem przy pracy, w granicach i na zasadach określonych w umowie.
Jeżeli pojazd należał do klienta, należy dodatkowo sprawdzić ochronę mienia przyjętego do naprawy. Znaczenie może mieć również ubezpieczenie samego podnośnika oraz innych maszyn i urządzeń warsztatowych.
Co należy sprawdzić w polisie?
- Czy polisa zawiera OC pracodawcy?
- Czy ochrona obejmuje wszystkie osoby wykonujące pracę, także zatrudnione na innej podstawie niż umowa o pracę?
- Czy samochody klientów są objęte ochroną podczas naprawy i podnoszenia?
- Czy obowiązuje odpowiedni limit dla jednego pojazdu?
- Czy podnośnik został zgłoszony jako ubezpieczone mienie warsztatu?
- Czy polisa obejmuje awarię maszyny, czy wyłącznie jej zniszczenie wskutek zdarzenia zewnętrznego?
- Jakie wymagania dotyczą przeglądów, konserwacji, uprawnień i dokumentacji technicznej?
Ubezpieczenie nie zastępuje procedur BHP ani obowiązkowych kontroli urządzeń. Podczas likwidacji szkody ubezpieczyciel może analizować stan techniczny podnośnika, sposób jego użytkowania, dokumentację przeglądów oraz przyczynę zdarzenia.
Wybuch poparzył mechanika i zniszczył część wyposażenia
W sierpniu 2012 roku w warsztacie montującym instalacje gazowe w Golubiu-Dobrzyniu doszło do wybuchu. Według wstępnych ustaleń prawdopodobną przyczyną było zaprószenie ognia i zapalenie cieczy znajdujących się w warsztacie.
34-letni mechanik doznał poparzeń twarzy i kończyn. Siła eksplozji była na tyle duża, że zniszczeniu uległa również część wyposażenia garażu.
Źródło: Komenda Powiatowa Policji w Golubiu-Dobrzyniu – wybuch w warsztacie samochodowym
Jedno zdarzenie, kilka rodzajów strat
Wybuch może wywołać szkody w wielu obszarach jednocześnie. Poszkodowany może zostać pracownik, zniszczeniu mogą ulec maszyny, narzędzia, instalacje i elementy budynku, a działalność warsztatu może zostać zatrzymana na wiele dni.
W polisie należałoby sprawdzić przede wszystkim:
- OC pracodawcy w związku z roszczeniami poszkodowanego pracownika,
- ubezpieczenie maszyn, urządzeń, narzędzi i pozostałego wyposażenia,
- objęcie ochroną pożaru i wybuchu,
- właściwą sumę ubezpieczenia mienia,
- ochronę instalacji oraz elementów budynku lub wynajmowanego lokalu,
- koszty uprzątnięcia pozostałości po szkodzie,
- ewentualną ochronę utraty zysku lub dodatkowych kosztów działalności po szkodzie.
Dlaczego suma ubezpieczenia jest tak ważna?
Sama obecność wyposażenia w polisie może nie wystarczyć. Jeżeli suma ubezpieczenia została ustalona kilka lat wcześniej i nie uwzględnia nowych urządzeń, odszkodowanie może nie pozwolić na odtworzenie stanowisk pracy.
Warto również sprawdzić, czy mienie jest ubezpieczone według wartości odtworzeniowej, czy rzeczywistej. Przy wartości rzeczywistej stopień zużycia sprzętu może mieć wpływ na wysokość świadczenia.
Woda zalała warsztat i samochody klientów
W czerwcu 2024 roku po gwałtownych burzach i ulewach w Bielsku-Białej ogłoszono alarm przeciwpowodziowy. W krótkim czasie spadło nawet 150 litrów wody na metr kwadratowy.
W jednym z miejscowych warsztatów woda w ciągu kilku minut zalała garaż oraz znajdujące się w nim samochody klientów. Jej poziom przekroczył metr. Zniszczone zostały między innymi maszyny polerskie, kompresory, odkurzacze, dmuchawy, pralki, chemia oraz elementy budynku.
Źródło: Warsztat.pl – woda zalała warsztat i samochody klientów
Czy każda polisa mienia obejmuje powódź i podtopienie?
Zakres zależy od konkretnej umowy. Trzeba sprawdzić definicje powodzi, zalania i podtopienia, wyłączenia, wymagany okres karencji oraz miejsce ubezpieczenia wskazane w polisie.
Osobnej analizy wymagają samochody klientów. Właściciel warsztatu powinien sprawdzić, czy ubezpieczenie mienia powierzonego obejmuje pojazdy znajdujące się w hali i na placu oraz czy zakres działa także w przypadku szkód spowodowanych wodą.
Rzecznik Finansowy zwraca uwagę, że zalanego pojazdu nie należy uruchamiać przed uzyskaniem wytycznych ubezpieczyciela. Próba uruchomienia może zwiększyć rozmiar szkody i wpłynąć na proces likwidacji.
Źródło dodatkowe: Rzecznik Finansowy – odszkodowania po powodziach i podtopieniach
Co należy sprawdzić przed wystąpieniem szkody?
- Czy ubezpieczenie mienia obejmuje powódź, zalanie i podtopienie?
- Jak w OWU zdefiniowano każde z tych zdarzeń?
- Czy obowiązuje karencja dla ryzyka powodzi?
- Czy ochrona dotyczy całego wyposażenia i aktualnej wartości urządzeń?
- Czy samochody klientów są chronione w hali oraz na placu?
- Jaki limit obowiązuje dla jednego pojazdu i wszystkich pojazdów łącznie?
- Czy polisa obejmuje uprzątnięcie, osuszanie i inne koszty po szkodzie?
- Czy możliwe jest ubezpieczenie przerwy w działalności po szkodzie majątkowej?
Trzy zdarzenia i trzy różne obszary odpowiedzialności
Opisane przypadki pokazują, że jedna szkoda może uruchomić kilka części polisy albo ujawnić kilka braków jednocześnie:
- upadek pojazdu z podnośnika może oznaczać roszczenia pracownika, uszkodzenie samochodu klienta i awarię urządzenia,
- wybuch może spowodować szkody osobowe, zniszczenie wyposażenia i przestój działalności,
- powódź może zniszczyć budynek, sprzęt oraz pojazdy powierzone warsztatowi.
Dlatego ubezpieczenie warsztatu samochodowego powinno być dopasowane do rzeczywistego sposobu pracy firmy, wartości przyjmowanych samochodów, posiadanych urządzeń, liczby pracowników i miejsca prowadzenia działalności.
Nie wystarczy sprawdzić, czy dana klauzula widnieje na polisie. Trzeba również przeanalizować jej definicję, limity, wyłączenia, udziały własne i obowiązki nakładane na właściciela warsztatu.
O wypłacie odszkodowania zawsze decydują zapisy konkretnej umowy oraz okoliczności zdarzenia. Opisane przypadki pokazują możliwe obszary ochrony, ale nie stanowią gwarancji wypłaty z każdej polisy.
Czy polisa warsztatu pokryje szkody w takich sytuacjach?
Przed zawarciem ubezpieczenia warto więc sprawdzić, czy polisa warsztatu pokryje szkody dotyczące wyposażenia, pracownikó oraz samochody klientów.
W MOTO AGENT 24 specjalizuję się w ubezpieczeniach warsztatów samochodowych. Analizuję zakres działalności, wartość samochodów klientów, zatrudnienie, wyposażenie oraz najważniejsze ryzyka związane z codzienną pracą warsztatu.
Sprawdzam między innymi:
- ochronę samochodów przyjętych do naprawy,
- OC pracodawcy,
- ubezpieczenie maszyn i wyposażenia,
- zakres ochrony od pożaru, wybuchu, powodzi i zalania,
- sumy ubezpieczenia oraz podlimity,
- najważniejsze wyłączenia i udziały własne.
Chcesz wiedzieć, czy Twoja polisa obejmuje opisane zdarzenia? Prześlij ją do analizy lub skontaktuj się z MOTO AGENT 24.
Telefon: 501 931 900
E-mail: biuro@motoagent24.pl