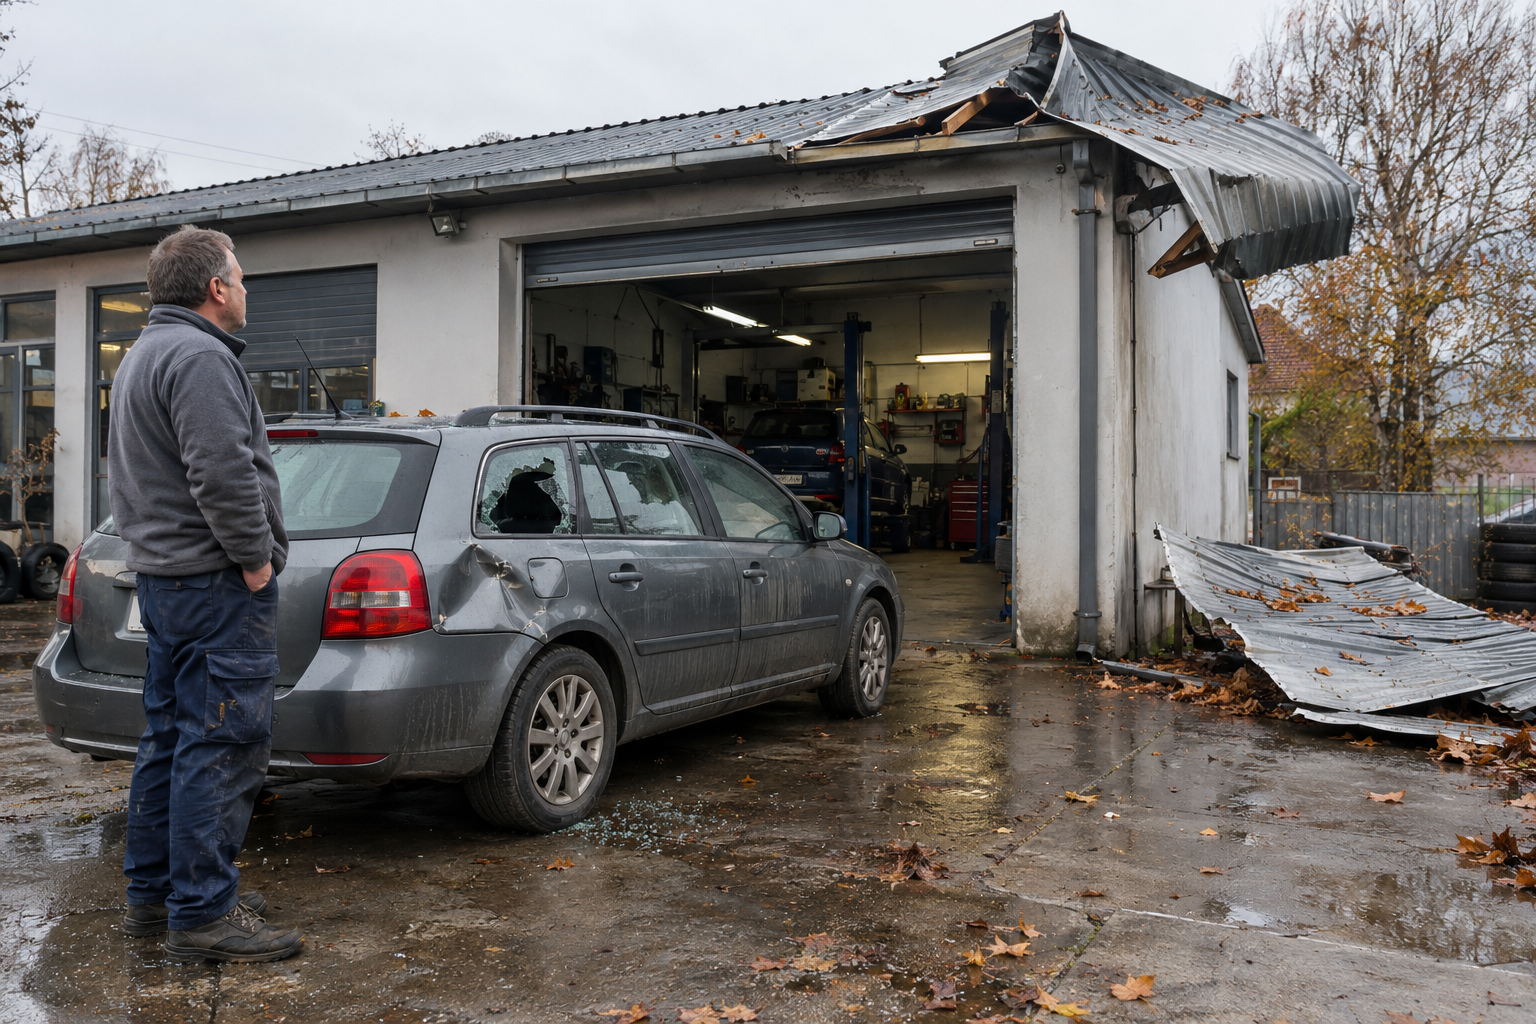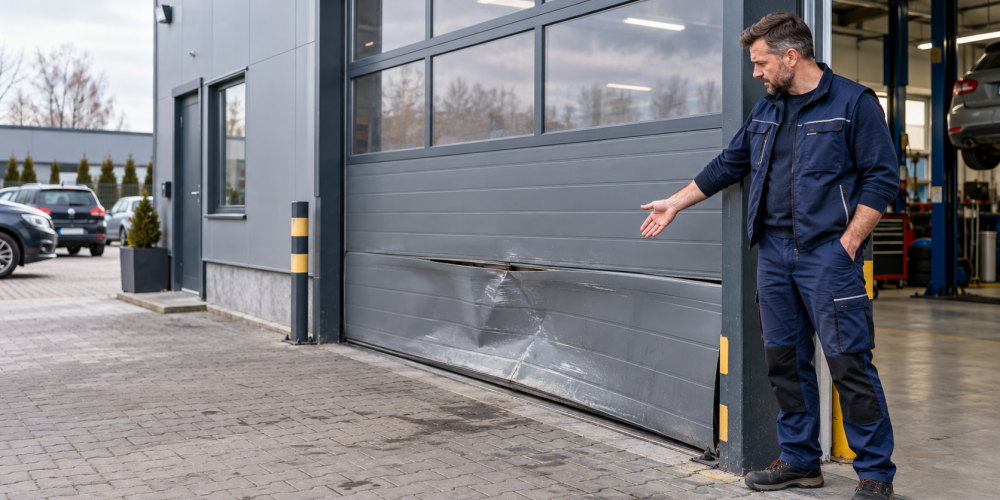
Wynajęcie hali lub lokalu pozwala rozpocząć działalność bez kupowania własnej nieruchomości. To wygodne rozwiązanie dla warsztatu samochodowego, wulkanizacji, lakierni czy serwisu pojazdów. Trzeba jednak pamiętać, że wraz z kluczami przedsiębiorca przejmuje odpowiedzialność za korzystanie z budynku i jego wyposażenia.
Brama wjazdowa, instalacje, ściany, posadzka czy pomieszczenia socjalne nadal należą do właściciela. Jeżeli zostaną uszkodzone z winy najemcy, pracownika albo osoby działającej na jego zlecenie, właściciel może wystąpić z żądaniem naprawienia szkody.
W takich sytuacjach przydaje się OC najemcy warsztatu samochodowego.
Czym jest OC najemcy warsztatu?
OC najemcy jest najczęściej dodatkową klauzulą w ubezpieczeniu odpowiedzialności cywilnej przedsiębiorcy. Może obejmować szkody wyrządzone w nieruchomości, z której firma korzysta na podstawie umowy najmu, dzierżawy, leasingu albo innej podobnej umowy.
W zależności od zakresu ubezpieczenie może dotyczyć między innymi:
- budynku lub wynajmowanego lokalu,
- ścian, stropów i posadzek,
- bram, drzwi i okien,
- instalacji elektrycznej, wodnej, grzewczej lub wentylacyjnej,
- urządzeń należących do właściciela i przekazanych najemcy do użytkowania.
Dokładny zakres zawsze wynika z polisy oraz Ogólnych Warunków Ubezpieczenia. Rzecznik Finansowy zwraca uwagę, że ochrona OC firmy powinna być dopasowana do charakteru działalności za pomocą właściwych klauzul dodatkowych. Sama podstawowa polisa może więc nie obejmować wszystkich sytuacji związanych z wynajmowanym mieniem.
Za co odpowiada najemca?
Kodeks cywilny wskazuje, że po zakończeniu najmu najemca powinien zwrócić rzecz w stanie niepogorszonym. Wyjątkiem jest normalne zużycie wynikające z prawidłowego korzystania. Przepisy przewidują również domniemanie, że najemca otrzymał przedmiot najmu w stanie dobrym i przydatnym do umówionego użytku.
Dlatego przy wynajmowaniu warsztatu ważne są:
- dokładna umowa najmu,
- protokół przekazania lokalu,
- zdjęcia stanu budynku i jego wyposażenia,
- informacja, które urządzenia należą do wynajmującego,
- zasady przeprowadzania przeróbek i modernizacji,
- wymagania dotyczące przeglądów technicznych.
Normalne zużycie posadzki podczas prawidłowego prowadzenia działalności jest czymś innym niż jej uszkodzenie wskutek niewłaściwego montażu urządzenia. Podobnie wygląda różnica między naturalnym zużyciem bramy a jej uszkodzeniem przez pojazd należący do firmy.
Jakie szkody mogą wydarzyć się w wynajętym warsztacie?
Warsztat jest miejscem, w którym znajdują się instalacje elektryczne, urządzenia grzewcze, podnośniki, sprężarki, maszyny oraz substancje wykorzystywane przy naprawach. Nawet przy dobrze zorganizowanej pracy mogą pojawić się nieprzewidziane zdarzenia.
Uszkodzenie bramy lub elementów budynku
Pracownik podczas wprowadzania pojazdu może uderzyć w bramę, słup albo ścianę. Naprawa przemysłowej bramy wraz z automatyką potrafi być znacznie droższa niż wymiana zwykłych drzwi.
Uszkodzenie posadzki
Nieprawidłowo ustawiony podnośnik, upadek ciężkiego urządzenia albo niewłaściwie wykonany montaż mogą doprowadzić do uszkodzenia posadzki. Właściciel może oczekiwać przywrócenia jej do wcześniejszego stanu.
Zalanie pomieszczeń
Nieszczelność instalacji, przewodu lub urządzenia może spowodować zalanie wynajmowanego lokalu, sąsiednich pomieszczeń albo części budynku.
Szkoda związana z instalacją elektryczną lub grzewczą
Duża liczba urządzeń elektrycznych zwiększa obciążenie instalacji. Znaczenie mają także sposób montażu urządzeń, ich stan techniczny oraz wykonywanie wymaganych przeglądów.
Szkoda podczas modernizacji warsztatu
Montaż podnośnika, przebudowa wentylacji, zmiana ogrzewania albo wykonanie dodatkowej instalacji powinny być uzgodnione z właścicielem. Warto mieć pisemną zgodę oraz dokumentację prac.
Przykład z polskiego orzecznictwa
W jednej ze spraw rozpatrywanych przez Sąd Okręgowy w Sieradzu najemcy samodzielnie zmienili instalację grzewczą. Nie mieli wymaganej pisemnej zgody właściciela, a wykonane prace nie zostały sprawdzone i odebrane przez osobę posiadającą właściwe kwalifikacje.
Wadliwie wykonane podłączenie doprowadziło do pożaru budynku. Ubezpieczyciel właściciela wypłacił odszkodowanie, a następnie wystąpił z roszczeniem do osób odpowiedzialnych za szkodę. Sąd zasądził na rzecz ubezpieczyciela ponad 104 tys. zł.
Ten przykład dobrze pokazuje dwie rzeczy.
Po pierwsze, ubezpieczenie budynku wykupione przez właściciela może zapewnić mu wypłatę odszkodowania. Po drugie, wypłata nie zawsze zamyka sprawę dla odpowiedzialnego najemcy. Zgodnie z art. 828 Kodeksu cywilnego roszczenie poszkodowanego może po wypłacie odszkodowania przejść na ubezpieczyciela. W praktyce nazywa się to regresem ubezpieczeniowym.
„Właściciel ma ubezpieczenie” – czy to wystarczy?
Polisa właściciela chroni przede wszystkim jego interes majątkowy. Jeżeli dojdzie do zdarzenia objętego zakresem ubezpieczenia, właściciel może otrzymać pieniądze na naprawę budynku.
Jeżeli za powstanie szkody odpowiada najemca, pracownik najemcy albo osoba działająca na jego zlecenie, ubezpieczyciel właściciela może później dochodzić zwrotu wypłaconej kwoty.
OC najemcy ma w takiej sytuacji zabezpieczać odpowiedzialność przedsiębiorcy, oczywiście w granicach określonych polisą, sumą gwarancyjną, podlimitami oraz OWU.
OC najemcy, OC warsztatu i ubezpieczenie mienia – trzy różne zadania
Przy ubezpieczaniu warsztatu warto rozdzielić trzy obszary.
| Rodzaj ochrony | Do czego może służyć |
|---|---|
| OC najemcy | Szkody wyrządzone w wynajmowanym budynku, lokalu albo rzeczach należących do wynajmującego |
| OC działalności warsztatu | Szkody wyrządzone innym osobom w związku z prowadzeniem firmy |
| Ubezpieczenie mienia firmy | Ochrona własnych maszyn, narzędzi, wyposażenia i innych składników majątku |
Samochody klientów przyjęte do naprawy wymagają osobnej analizy zakresu. W wielu produktach potrzebna jest klauzula dotycząca mienia przyjętego w celu wykonania usługi albo znajdującego się pod pieczą przedsiębiorcy. OC najemcy nie zastępuje takiej ochrony.
Jak wysoka powinna być suma gwarancyjna?
Przy wyborze sumy gwarancyjnej warto spojrzeć na realną wartość elementów budynku, które mogą zostać uszkodzone. Czynsz miesięczny nie pokazuje potencjalnego rozmiaru szkody.
Znaczenie mogą mieć:
- powierzchnia warsztatu,
- konstrukcja budynku,
- wartość instalacji,
- liczba i rodzaj bram,
- wyposażenie należące do właściciela,
- sąsiedztwo innych lokali,
- zakres wykonywanych prac,
- wymagania zapisane w umowie najmu.
Suma gwarancyjna jest maksymalną odpowiedzialnością ubezpieczyciela. Jeżeli szkoda przekroczy limit albo podlimit przewidziany dla OC najemcy, pozostała część może obciążyć przedsiębiorcę. Rzecznik Finansowy wskazuje również, że wypłaty mogą pomniejszać dostępny limit, a polisa może zawierać udział własny.
Modelowy przykład
Załóżmy wyłącznie dla zobrazowania mechanizmu, że szkoda objęta polisą wyniosła 320 tys. zł. Pomijamy w tym przykładzie udział własny oraz ewentualne wyłączenia.
| Suma dla OC najemcy | Maksymalna kwota z polisy | Kwota ponad limit |
|---|---|---|
| 100 000 zł | 100 000 zł | 220 000 zł |
| 250 000 zł | 250 000 zł | 70 000 zł |
| 500 000 zł | 320 000 zł | 0 zł |
Wyższy limit nie oznacza, że w każdej sytuacji nastąpi pełna wypłata. Najpierw badana jest odpowiedzialność najemcy, przyczyna szkody i zgodność zdarzenia z zakresem umowy.
Co sprawdzić w polisie?
Przed zakupem OC najemcy warto odpowiedzieć na kilka pytań:
- Czy ochrona obejmuje szkody w wynajmowanej nieruchomości?
- Czy obejmuje również wyposażenie należące do właściciela?
- Jaki jest limit odpowiedzialności dla OC najemcy?
- Czy limit dotyczy jednego zdarzenia, czy całego okresu ubezpieczenia?
- Czy występuje udział własny?
- Jak polisa traktuje rażące niedbalstwo?
- Czy wykonywane w warsztacie prace wymagają dodatkowego rozszerzenia?
- Czy ochrona obejmuje szkody spowodowane przez pracowników?
- Czy umowa najmu nakłada dodatkowe obowiązki ubezpieczeniowe?
- Czy właściciel wymaga określonej sumy gwarancyjnej?
Szczególnej uwagi wymagają wyłączenia dotyczące prac bez wymaganych uprawnień, samowolnych przeróbek instalacji, stopniowego oddziaływania substancji, zużycia technicznego oraz odpowiedzialności przyjętej wyłącznie na podstawie dodatkowych zapisów umownych.
OC najemcy warsztatu samochodowego – co może obejmować?
Przy analizie ryzyka proszę klienta nie tylko o informacje dotyczące działalności, ale również o najważniejsze zapisy umowy najmu.
Właściciel może wymagać:
- wykupienia OC działalności z klauzulą najemcy,
- określonej sumy gwarancyjnej,
- przedstawienia potwierdzenia zawarcia polisy,
- wykonywania regularnych przeglądów,
- uzyskania zgody na modernizacje,
- przywrócenia lokalu do pierwotnego stanu po zakończeniu najmu.
Polisa powinna odpowiadać obowiązkom przedsiębiorcy. Jeżeli umowa nakłada odpowiedzialność szerszą niż wynikająca z przepisów, trzeba sprawdzić, czy ubezpieczyciel również ją przyjmuje.
Spokojne prowadzenie warsztatu zaczyna się od właściwego zakresu
OC najemcy jest dobrym uzupełnieniem ochrony warsztatu działającego w wynajętej hali lub lokalu. Pomaga zabezpieczyć przedsiębiorcę przed finansowymi konsekwencjami szkód wyrządzonych w mieniu właściciela.
Każdy warsztat wygląda jednak inaczej. Inne potrzeby będzie miał niewielki serwis mechaniczny, inne lakiernia, a jeszcze inne firma wynajmująca rozbudowaną halę z kilkoma stanowiskami. Zakres OC najemcy warsztatu samochodowego powinien odpowiadać rodzajowi działalności oraz zapisom umowy najmu.
Dlatego podczas przygotowywania oferty sprawdzam:
- rodzaj prowadzonej działalności,
- zakres usług,
- charakter wynajmowanego obiektu,
- zapisy umowy najmu,
- wartość budynku i wyposażenia,
- limity oraz wyłączenia w dostępnych wariantach.
Dobrze dobrana polisa daje właścicielowi warsztatu jasność, za jakie sytuacje odpowiada ubezpieczyciel i gdzie pozostaje ryzyko po stronie firmy.
Wynajmujesz warsztat i chcesz sprawdzić swoją polisę albo dopiero wybierasz ubezpieczenie? Skontaktuj się z MOTO AGENT 24. Porównam dostępne rozwiązania i pomogę dopasować zakres do Twojego warsztatu oraz umowy najmu.
MOTO AGENT 24
tel. 501 931 900
e-mail: biuro@motoagent24.pl