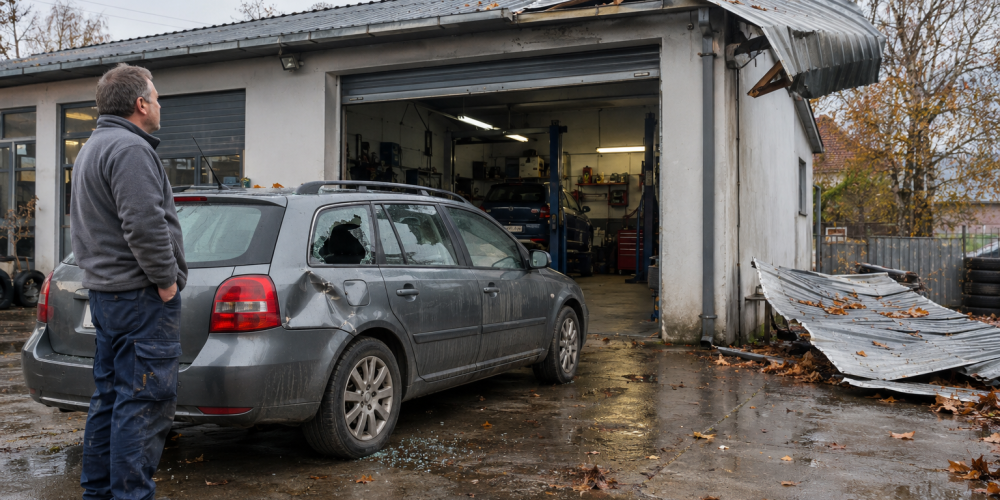
Szkody w polskich warsztatach mogą dotyczyć budynku, samochodów klientów oraz pojazdów odebranych po naprawie. Oto trzy kolejne prawdziwe zdarzenia, które pokazują, co warto sprawdzić w ubezpieczeniu.
Samochód odebrany po naprawie ulega awarii kilka kilometrów dalej. Ktoś celowo niszczy pojazdy pozostawione na terenie serwisu. Silny wiatr zrywa dach warsztatu, a jego elementy uszkadzają mienie sąsiadów.
Każda z tych sytuacji wydarzyła się w Polsce. Każda pokazuje też inny obszar ryzyka, który warto uwzględnić podczas wyboru ubezpieczenia warsztatu samochodowego.
To trzecia część serii o rzeczywistych zdarzeniach z branży. W poprzednich artykułach opisałem pożary i wypadki w polskich warsztatach oraz upadek samochodu z podnośnika, wybuch i zalanie.
Tym razem przyjrzymy się kolejnym trzem przypadkom. Przy każdym wskazuję, jakie pytania warto zadać podczas analizy polisy. Przywołane źródła opisują zdarzenia, ale nie pozwalają ustalić, jakie ubezpieczenia mieli ich uczestnicy ani czy otrzymali odszkodowania.
1. Wiatr zerwał dach warsztatu. Uszkodzonych zostało pięć samochodów
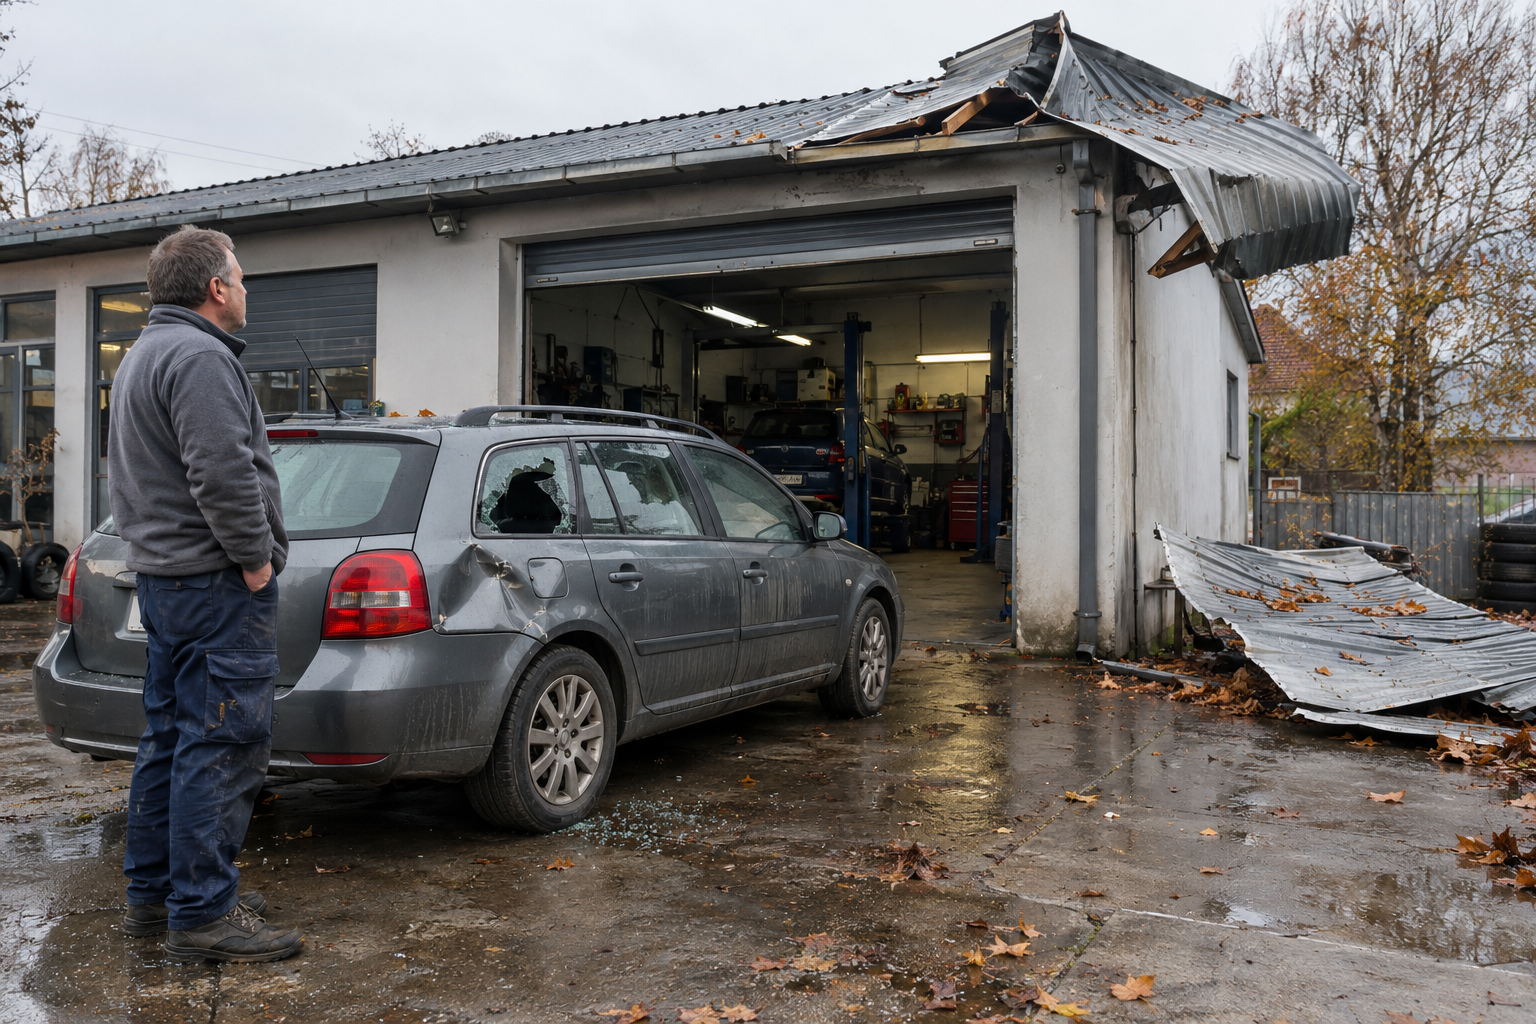
19 lutego 2022 roku portal Piaseczno News opisał zdarzenie, podczas którego silny wiatr zerwał dach warsztatu samochodowego. Konstrukcja poleciała w kierunku pobliskiego sklepu Biedronka i uszkodziła pięć samochodów.
Źródło: Piaseczno News, „Zerwany dach poleciał na Biedronkę i uszkodził pięć samochodów”
Szkoda może wyjść poza teren warsztatu
Właściciel serwisu zwykle myśli przede wszystkim o samochodach klientów, narzędziach i wyposażeniu hali. Ten przypadek przypomina, że trzeba uwzględnić również sam budynek oraz jego otoczenie.
Przy analizie ochrony należy rozdzielić dwa zagadnienia: uszkodzenie własnego mienia i ewentualną odpowiedzialność za szkody wyrządzone innym osobom.
Samo zerwanie dachu przez wiatr nie przesądza jeszcze o odpowiedzialności właściciela warsztatu. Konieczne byłoby ustalenie okoliczności zdarzenia, stanu obiektu i podstaw ewentualnych roszczeń. Następnie można oceniać, czy konkretna umowa ubezpieczenia obejmuje taką odpowiedzialność.
Co warto sprawdzić w polisie?
- Czy budynek i jego elementy są objęte ochroną od silnego wiatru?
- Jak OWU definiują to zdarzenie?
- Czy OC obejmuje odpowiedzialność związaną z posiadaniem lub użytkowaniem nieruchomości?
- Czy suma gwarancyjna uwzględnia możliwość uszkodzenia kilku pojazdów oraz sąsiedniego obiektu?
Jeżeli warsztat działa w wynajmowanej hali, warto dodatkowo ustalić, które obowiązki należą do właściciela budynku, a które do najemcy (OC najemcy).
2. Zdewastowano warsztat i znajdujące się w nim samochody
Policjanci z warszawskiej Woli opisali sprawę mężczyzny podejrzanego o włamanie i zniszczenie warsztatu oraz stojących na jego terenie aut.
Według komunikatu pojazdy miały powybijane szyby, powyrywane lusterka i uszkodzone elementy wnętrza. W jednym z samochodów olej wylany w bagażniku zniszczył tapicerkę. Policja powiązała zdarzenie z byłym pracownikiem warsztatu, któremu przedstawiono zarzuty.
Źródło: KRP Warszawa IV, komunikat dotyczący zniszczenia warsztatu i pojazdów
Celowe działanie osoby trzeciej wymaga osobnej analizy
Taka sytuacja rodzi pytania o ochronę własnego wyposażenia oraz samochodów znajdujących się pod opieką warsztatu.
Nie można zakładać, że obecność słowa „dewastacja” w ofercie rozstrzyga wszystkie te kwestie. Trzeba ustalić, jak umowa definiuje to ryzyko, jakiego mienia dotyczy i gdzie obowiązuje ochrona.
Szczególnej uwagi wymagają samochody klientów. Należy sprawdzić zarówno ochronę mienia powierzonego, jak i ewentualną odpowiedzialność warsztatu. Sam fakt, że sprawca uszkodził pojazdy na terenie firmy, nie rozstrzyga jeszcze, kto ponosi odpowiedzialność za ich zniszczenie.
Co warto sprawdzić w polisie?
- Czy zakres obejmuje dewastację i jakie są jej wyłączenia?
- Czy ochrona dotyczy własnego wyposażenia oraz pojazdów powierzonych przez klientów?
- Czy uwzględnia samochody stojące w hali i na placu?
- Jakie limity obowiązują dla jednego auta i wszystkich pojazdów łącznie?
- Czy występują szczególne zapisy dotyczące szkód wyrządzonych przez pracowników lub byłych pracowników?
- Jakich zabezpieczeń wymaga ubezpieczyciel?
Przy kilku uszkodzonych autach znaczenie ma łączny limit. Warto ustalić go na podstawie wartości pojazdów, które rzeczywiście pozostają w warsztacie.
3. Kilka kilometrów po naprawie koło zaczęło podwijać się pod samochód
W maju 2019 roku Wirtualna Polska opisała historię mieszkanki Warszawy, która odebrała samochód po naprawie zawieszenia.
Po przejechaniu kilku kilometrów prawe koło zaczęło podwijać się pod pojazd. Kierująca opanowała samochód i zatrzymała go po uderzeniu w krawężnik.
W materiale przedstawiono relację klientki oraz stanowisko serwisu. Pracownik warsztatu deklarował przeprowadzenie naprawy na jego koszt.
Źródło: Wirtualna Polska, „Odebrała samochód od mechanika. Naprawę mogła przypłacić życiem”
Wydanie samochodu nie zamyka ryzyka
Skutki problemu z naprawą mogą ujawnić się dopiero po opuszczeniu warsztatu. Dlatego podczas analizy OC sprawdzam również zakres dotyczący szkód powstałych po wykonaniu usługi (OC rozszerzone)
Trzeba przy tym odróżnić koszt poprawienia wadliwej naprawy od dalszych szkód, które mogły powstać wskutek jej nieprawidłowego wykonania. Nie należy zakładać, że polisa traktuje wszystkie te koszty jednakowo.
Więcej o tym obszarze napisałem w artykule „Szkoda po naprawie samochodu. Czy OC warsztatu pokryje uszkodzony silnik?”.
Co warto sprawdzić w polisie?
- Czy zakres uwzględnia szkody ujawnione po wykonaniu i odebraniu usługi?
- Jak umowa rozróżnia wadliwą usługę i szkody będące jej następstwem?
- Czy obejmuje szkody rzeczowe oraz osobowe?
- Jakie zasady dotyczą części dostarczonych przez warsztat lub klienta?
- Jakie limity i udziały własne mają zastosowanie?
Ważna jest również dokumentacja: zlecenie, zakres wykonanych prac, użyte części i przeprowadzona kontrola przed wydaniem pojazdu.
Szkody w polskich warsztatach. Co sprawdzić w polisie?
Opisane przypadki pokazują, dlaczego analiza polisy powinna uwzględniać cały sposób działania warsztatu:
- Budynek i jego otoczenie: co się stanie, jeśli element obiektu uszkodzi cudze mienie?
- Samochody pozostawione w serwisie: jak wygląda ochrona w razie ich celowego zniszczenia?
- Pojazdy po odebraniu przez klienta: jaki zakres obowiązuje, gdy szkoda ujawni się po naprawie?
Rzecznik Finansowy wskazuje, że zakres OC przedsiębiorcy wynika z polisy i OWU, a umowę należy dopasować do charakteru działalności poprzez odpowiednie klauzule.
Sprawdź polisę, zanim pojawi się szkoda
W MOTO AGENT 24 specjalizuję się w ubezpieczeniach warsztatów samochodowych. Przy analizie pytam o wykonywane naprawy, wartość przyjmowanych aut, miejsce ich przechowywania, wyposażenie i sposób korzystania z budynku.
Na tej podstawie sprawdzam, czy zakres odpowiada codziennej pracy firmy oraz gdzie pozostają ograniczenia ochrony.
Prześlij obecną polisę wraz z OWU do analizy. Sprawdzę ochronę samochodów klientów, odpowiedzialność za wykonaną usługę oraz najważniejsze limity i wyłączenia.